
생활 정보 블로그
기부금 세액공제 계산, 연봉 5천만원에 종교단체 월 30만원이면 59만 4천원 본문
목차
NOTE · 소득세법 §59의4④ · §61② · 조특법 §58 · §76 · 2026 귀속 (2027년 1~2월 연말정산)
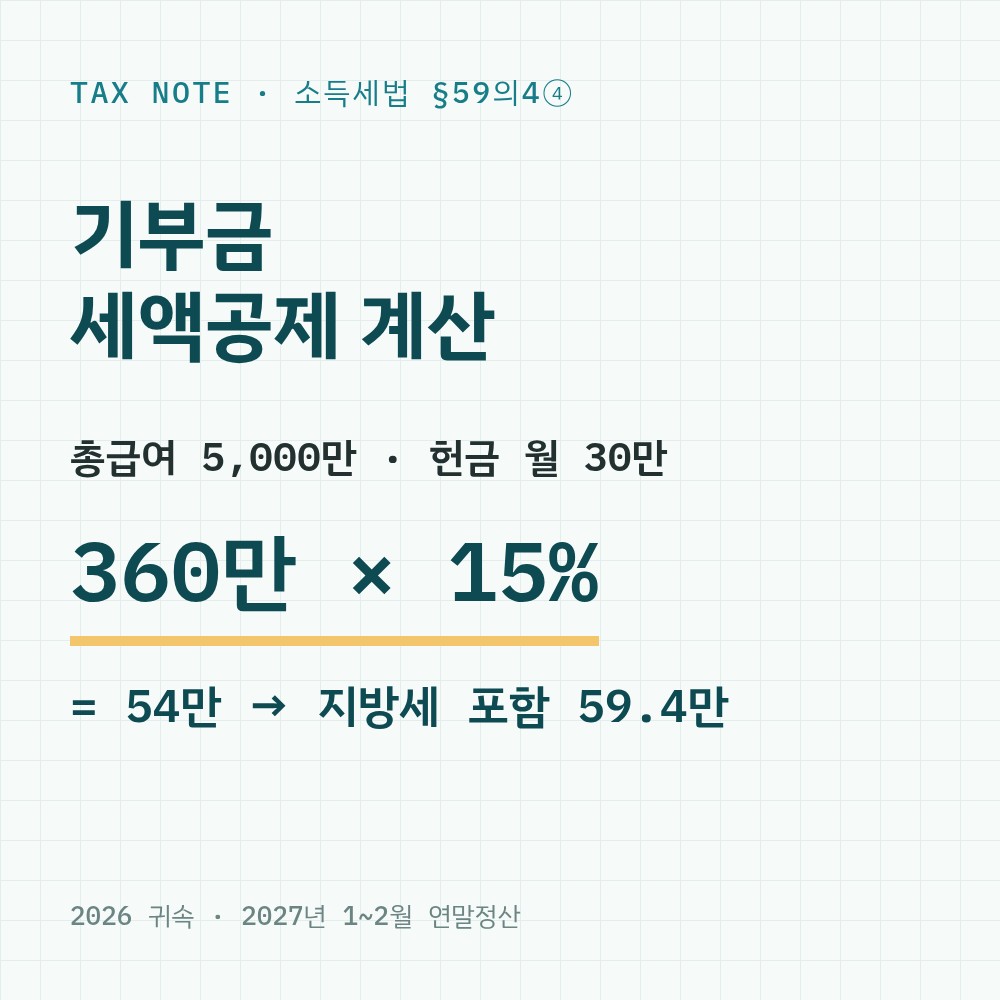
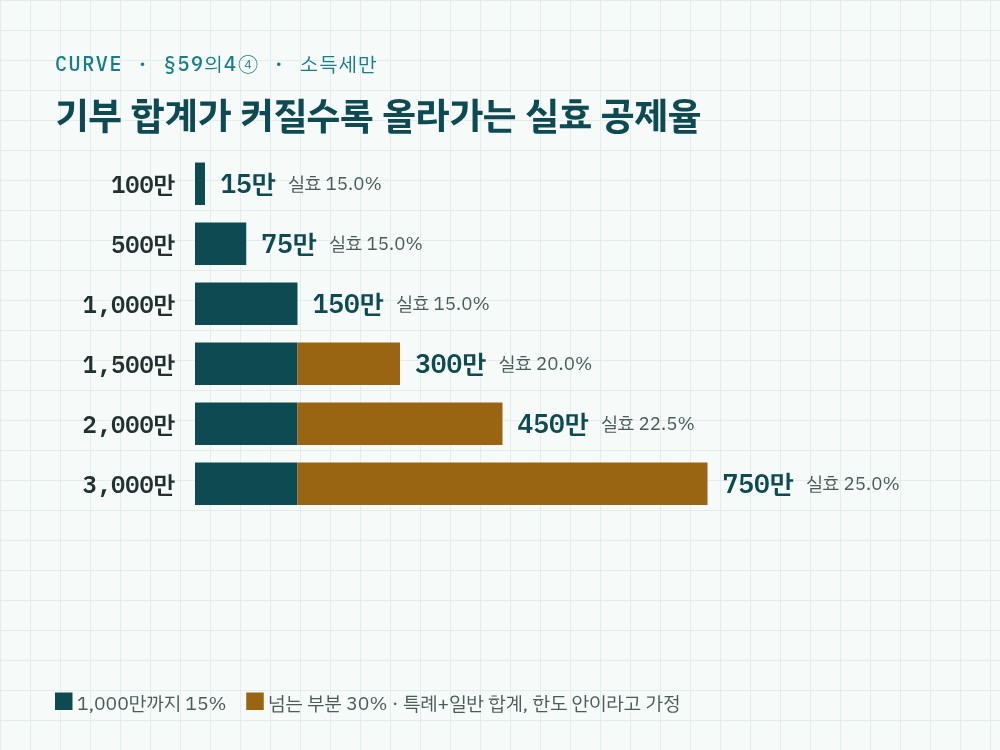
기부금 세액공제는 기부 합계에 15%를 곱한다. 1천만원을 넘는 부분만 30%다. 총급여 5,000만원 직장인이 종교단체에 월 30만원을 내면 연 360만원 × 15% = 54만원이 빠지고, 지방소득세까지 합치면 59만 4천원이다.
산식
B = min(특례+일반 기부금, 한도)
공제 = 15% × min(B, 1,000만) + 30% × (B − 1,000만)
일반 한도 = 소득금액 × 30% (종교단체가 있으면 10% + 가산)
소득금액은 근로자라면 총급여에서 근로소득공제를 뺀 근로소득금액이다. 특례기부금이 있으면 그 금액을 먼저 뺀 뒤 일반기부금 한도를 잰다. 정치자금·고향사랑 기부금은 이 산식이 아니라 조세특례제한법 산식을 따로 탄다. 2024년 기부분에만 있던 3천만원 초과 40%는 2026년에 없다.
① 내 구간 찾기
먼저 영수증의 기부처가 네 칸 중 어디인지 본다. 칸마다 공제율, 누가 낸 돈까지 넣는지, 이월 여부가 다르다.
| 구분 | 기부처 예 | 공제율 (소득세) | 누구 몫 |
|---|---|---|---|
| 정치자금 | 정당·후원회·선관위 | 10만까지 100/110, 초과 15%, 3천만 초과 25% | 본인만 이월 불가 |
| 고향사랑 | 주소지 외 지자체 | 10만까지 100/110, 10만~20만 40%, 20만~2천만 15% | 본인만 이월 불가 |
| 특례 | 국가·지자체, 재난 구호금품, 국방헌금 등 | 특례+일반 합계 1천만까지 15%, 넘는 부분 30% | 본인·기본공제 가족 이월 가능 |
| 일반 | 사회복지법인·공익법인, 종교단체 등 | 위와 같음 | 본인·기본공제 가족 이월 가능 |
1천만원 경계는 특례와 일반을 합친 금액에 한 번만 긋는다. 종교단체 600만원과 사회복지법인 600만원을 냈다면 1,200만원 기준으로 200만원이 30% 칸에 들어간다. 배우자·부양가족이 낸 특례·일반 기부금은 나이와 상관없이 합칠 수 있다. 다만 그 가족이 소득금액 100만원 이하 기본공제대상자여야 하고, 다른 사람이 기본공제를 받은 가족 몫은 안 된다.
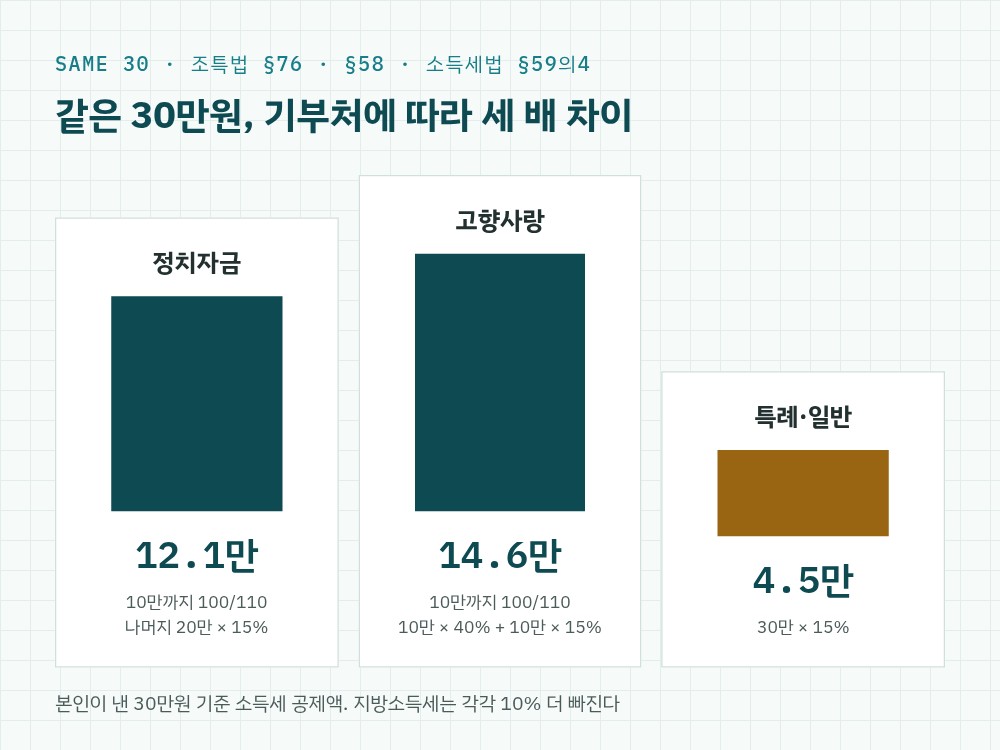
고향사랑기부금은 2026년 1월 1일 이후 기부분부터 10만원 초과 20만원 이하 구간이 15%에서 40%로 올랐다. 20만원을 내면 소득세 13만 909원, 지방소득세를 합치면 약 14만 4천원이 빠진다.
② 계산 시트
CASE 1
총급여 5,000만원, 종교단체 월 30만원
| 근로소득공제 1,200 + 500 × 5% | 1,225만 |
| 근로소득금액 | 3,775만 |
| 종교단체 한도 3,775 × 10% | 377.5만 |
| 기부금 360만 → 한도 안 | 360만 |
| 세액공제 360 × 15% | 54만 |
| 지방소득세 포함 | 59.4만 |
한도 377.5만원에 17.5만원 여유가 있다. 월 31만 4천원쯤을 넘기면 넘는 부분은 올해 공제되지 않고 이월로 간다.
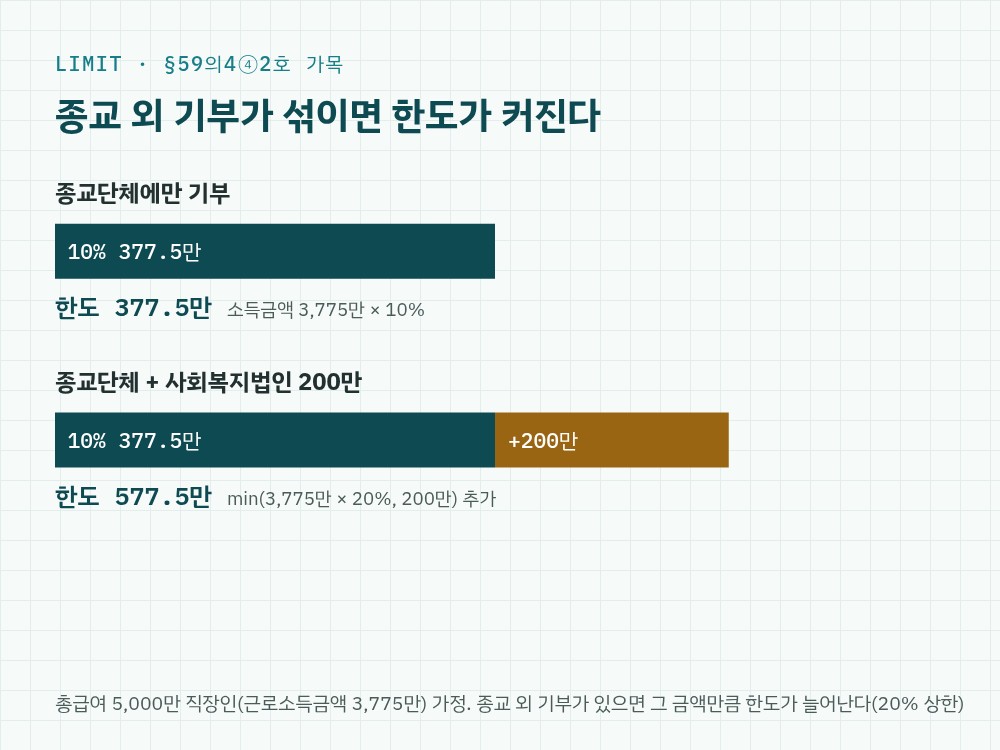
같은 사람이 사회복지법인에도 200만원을 냈다면 한도는 377.5만원 + min(755만원, 200만원) = 577.5만원으로 늘어난다. 합계 560만원이 모두 들어가고 공제는 84만원이 된다.
CASE 2
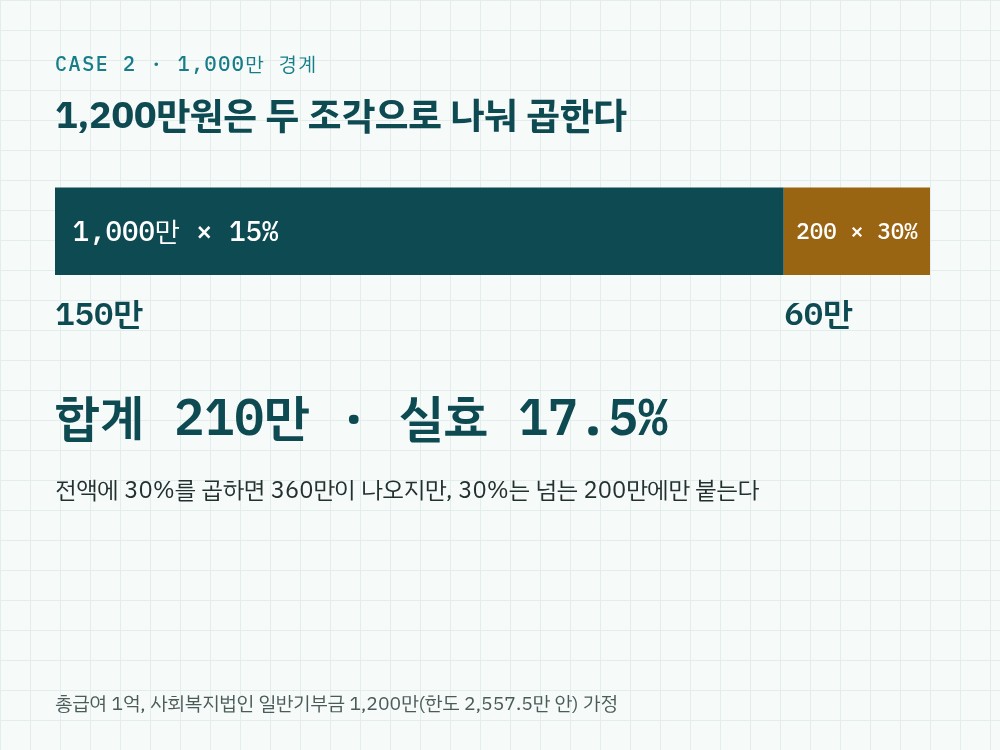
총급여 1억원, 사회복지법인 1,200만원
| 근로소득금액 1억 − 1,475만 | 8,525만 |
| 일반 한도 8,525 × 30% | 2,557.5만 |
| 1,000만 × 15% | 150만 |
| 200만 × 30% | 60만 |
| 세액공제 | 210만 |
| 지방소득세 포함 | 231만 |
실효 공제율은 17.5%다. 1천만원을 넘기는 순간 전액이 30%가 되는 것은 아니다.
CASE 3
정치후원금 10만원 + 고향사랑 20만원
| 정치자금 10 × 100/110 | 9만 909원 |
| 고향사랑 10 × 100/110 | 9만 909원 |
| 고향사랑 10 × 40% | 4만 |
| 소득세 공제 합계 | 22만 1,818원 |
| 지방소득세 포함 | 약 24.4만 |
두 기부금은 본인이 낸 것만 들어간다. 배우자 이름의 후원금 영수증은 배우자 본인 연말정산 몫이다.
CASE 4
총급여 3,000만원, 종교단체 월 30만원
| 근로소득금액 3,000 − 975 | 2,025만 |
| 종교단체 한도 2,025 × 10% | 202.5만 |
| 올해 공제 202.5 × 15% | 30.375만 |
| 한도 초과 360 − 202.5 | 157.5만 |
| 처리 | 10년 이월 |
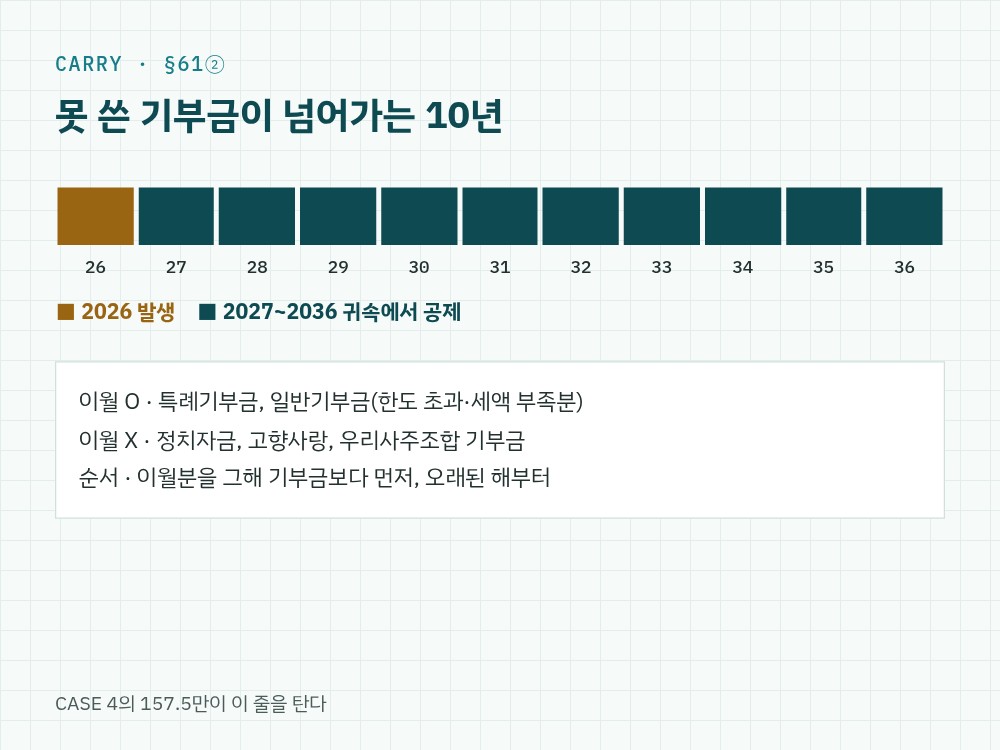
같은 헌금이라도 총급여가 낮으면 한도가 먼저 걸린다. 넘친 157.5만원은 다음 해부터 한도가 남을 때 공제된다.
③ 역산과 한계
종교단체에만 기부할 때 연 기부금 전액이 한도 안에 들어오려면 근로소득금액이 기부금의 10배는 돼야 한다. 근로소득공제를 거꾸로 풀면 필요한 총급여가 나온다.
| 종교단체 기부 | 필요 근로소득금액 | 필요 총급여 |
|---|---|---|
| 월 10만 (연 120만) | 1,200만 | 약 2,029만 |
| 월 20만 (연 240만) | 2,400만 | 약 3,441만 |
| 월 30만 (연 360만) | 3,600만 | 약 4,816만 |
| 월 50만 (연 600만) | 6,000만 | 약 7,342만 |
다른 소득이 없는 근로자, 특례기부금 0원 기준. 종교 외 일반기부금이 섞이면 한도가 커지므로 필요한 총급여는 내려간다.
한도 말고 세액도 걸린다. 기부금 공제는 산출세액에서 빼는 것이라 자녀·연금계좌·보험료·의료비·교육비 공제를 먼저 쓰고 남은 세액이 기부금 공제보다 작으면 그 차이만큼 못 쓴다. 이때 특례·일반 기부금은 한도 초과분과 마찬가지로 다음 해로 넘긴다.
④ 신청 순서와 날짜
2026 귀속에 들어가는 것은 2026년 12월 31일까지 실제로 지급한 기부금이다. 약정만 하고 1월에 이체하면 2027 귀속이다.
회사 연말정산에서 홈택스 간소화 자료에 잡힌 기부금은 그대로 불러온다. 간소화에 안 보이는 단체 기부는 해당 단체에서 기부금 영수증을 받아 기부금명세서와 함께 회사에 낸다. 정치후원금 영수증은 중앙선관위 정치후원금센터에서 출력할 수 있다. 회사 정산에서 빠뜨렸다면 2027년 5월 종합소득세 신고나 경정청구로 다시 넣는다.
전년도에 이월된 기부금이 있으면 원천징수영수증의 기부금 조정명세에서 연도별 잔액을 본다. 이월분은 그해 기부금보다 먼저, 오래된 연도부터 쓴다. 기한인 10년을 넘긴 잔액은 사라진다.
소득세법 제59조의4 제4항·제61조 제2항, 조세특례제한법 제58조(법률 제21223호 개정분)·제76조 조문(국가법령정보센터 조문 열람분, 11/13 21시부터 사이트 점검), 찾기쉬운 생활법령정보 「기부 나눔 · 세제 혜택」, 국세청 「기부금 세액공제」 안내. 2026년 11월 13일 확인. 사례는 모두 가정이다.