
생활 정보 블로그
문화비 소득공제 계산 헬스장·책값 300만원에서 90만원을 다 받는 사람은 따로 있다 본문
목차
NOTE · 조특법 §126의2 ②3 · 시행령 §121의2 · 2026 귀속 (2027년 1월 연말정산)
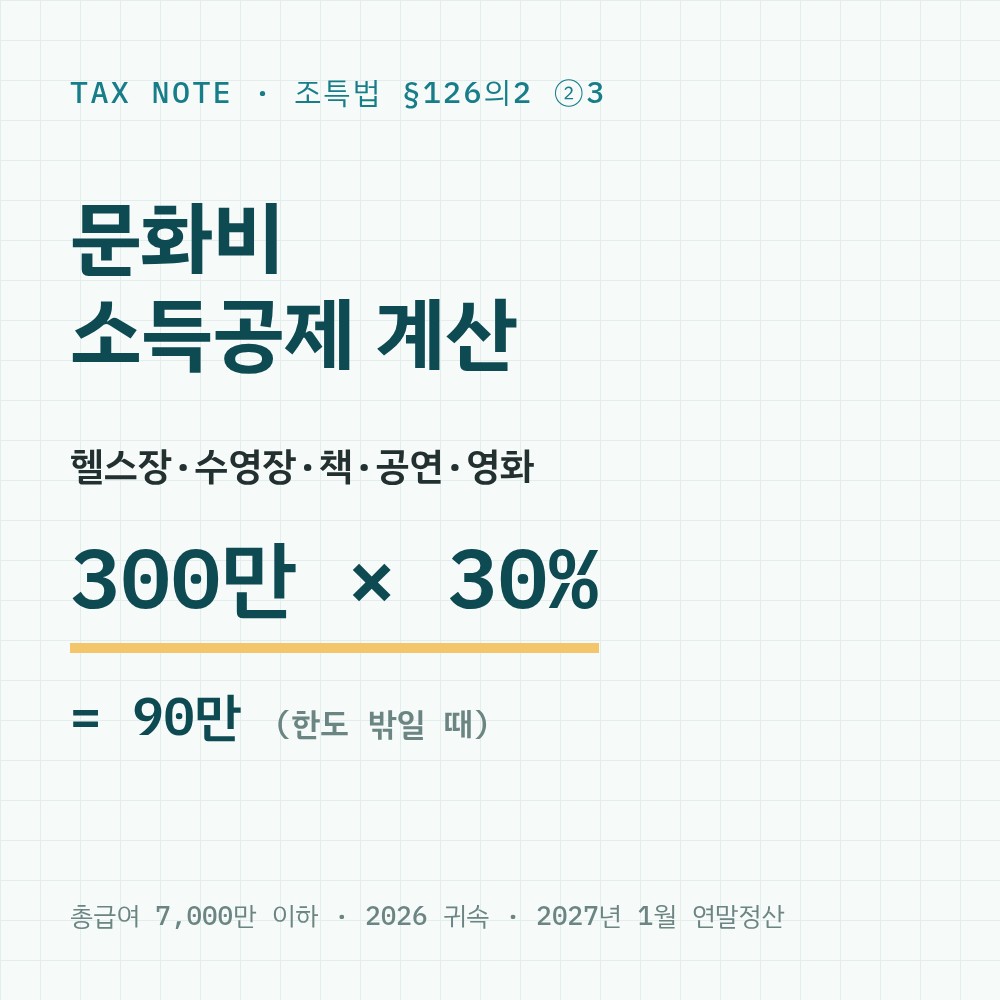
문화비 공제는 카드 공제 안의 30% 칸이다. 신용카드로 내도 30%가 붙는다. 총급여 7,000만원 이하만 이 칸을 쓴다.
헬스장 회비, 수영장 이용권, 책, 공연, 영화, 종이신문이 여기에 들어간다. 다만 30%가 실제 세금 차이로 바뀌는 크기는 사람마다 다르다. 같은 300만원이 공제를 45만원 늘리기도, 90만원 늘리기도, 한 푼도 못 늘리기도 한다. 이 노트는 그 갈림을 숫자로 따라간다.
산식
문화비 칸 = 문화비 사용액 × 30%
문턱 = 총급여 × 25% → 신용 15% 칸부터 채움
기본한도 = 300만 (자녀 1명 350 · 2명+ 400)
추가 = min(초과분, 시장·교통·문화 공제 합 ≤ 300만)
넷째 줄이 핵심이다. 기본한도를 넘기면 일반 카드 공제는 잘리지만, 문화비 공제는 전통시장·대중교통과 함께 300만원짜리 별도 그릇에 담겨 살아남는다.
① 내 구간 찾기
먼저 지출이 문화비 칸에 잡히는지 가른다. 조세특례제한법 제126조의2은 문화체육관광부 장관이 지정한 사업자에게 낸 돈만 문화비로 본다. 같은 책이라도 지정되지 않은 곳에서 사면 일반 카드 사용액이다.
| 분야 | 들어가는 것 | 빠지는 것 |
|---|---|---|
| 도서 | ISBN 978·979 도서(중고책 포함), ECN·UCI가 붙은 전자책 | 잡지, 문구·교구, 전자책 대여료 |
| 공연 | 콘서트·뮤지컬·연극 등 티켓(온라인 수수료 포함) | 음반·MD, 디너쇼 같은 묶음 상품 |
| 박물관·미술관 | 입장권, 하루짜리 교육·체험비 | 2일 이상 강좌, 기념품, 매점 |
| 신문 | 국내 종이신문 구독료 | 인터넷 신문, 외국 신문 |
| 영화 | 영화관 관람권 | 팝콘·음료, 스포츠 중계 티켓 |
| 수영장·체력단련장 | 일일·정기 자유 이용권, 시설용 락커·운동복 대여 | 골프장·목욕탕 등 다른 시설, 미신고 시설 |
표는 문화비 소득공제 적용 분야 안내를 줄인 것이다. 체육시설은 2025년 7월 1일 이후 결제분부터 들어갔고, 그래서 2026 귀속이 1년 치 전부가 들어가는 첫해다. 대상 시설은 같은 법 시행령 제121조의2이 체육시설법상 수영장과 체력단련장으로 못 박았다. 같은 운동을 해도 수영장업·체력단련장업(종합체육시설업 포함)으로 신고되지 않은 곳은 빠진다.
강습비는 따로 본다. 개인 강습비는 원래 문화비가 아니다. 이용료와 강습비가 나뉘지 않은 금액은 절반만 문화비로 친다. PT, GX, 강습 수영이 이 50% 쪽이다. 다니는 곳이 지정 사업자인지는 문득 사업자 지도에서 상호나 사업자등록번호로 찾는다.
지출이 맞으면 총급여 한 줄로 구간이 정해진다.
| 총급여 | 문화비 공제율 | 추가한도 |
|---|---|---|
| 7,000만원 이하 | 30% | 300만 (전통시장·대중교통·문화비 합산) |
| 7,000만원 초과 | 없음 | 200만 (전통시장·대중교통만) |
기본한도는 따로 움직인다. 총급여 7,000만원 이하면 300만원이고, 20세 이하·소득금액 100만원 이하인 자녀나 손자녀가 1명이면 350만원, 2명 이상이면 400만원이다. 7,000만원 초과는 250·275·300만원이다. 자녀 수에 따른 한도는 2026년 사용분부터 생겼다.
7,000만원을 넘으면 문화비라는 칸 자체가 없다. 헬스장 회비도 신용카드면 15%, 체크카드면 30%인 일반 사용액으로 섞인다.
② 계산 시트
구간이 정해졌으면 숫자를 넣는다. 아래 네 CASE는 모두 가정이다. 금액은 소득공제액이고, 세금이 실제로 줄어드는 몫은 여기에 세율을 곱한 값이다.
CASE 1
총급여 4,000만원, 신용카드 연 2,000만원 중 문화비 120만원
| 문턱 4,000 × 25% | 1,000만 |
| 일반 신용 1,880만 × 15% | 282만 |
| 문화비 120만 × 30% | 36만 |
| 문턱 차감 1,000 × 15% | −150만 |
| 공제액 (기본한도 300만 안) | 168만원 |
| 문화비를 일반 결제했다면 | 150만원 |
| 차이 120 × (30% − 15%) | 18만 |
헬스장 월 7만원(연 84만), 책 24만원, 영화·공연 12만원을 지정 사업자에게 결제한 경우다. 과세표준이 15% 구간이면 세금 차이는 지방소득세 포함 2만 9,700원이다.
CASE 2
CASE 1과 같은 지출을 전부 체크카드로
| 체크 1,680만 + 문화비 120만, 모두 30% | 540만 |
| 문턱 1,000만 × 30% | −300만 |
| 공제액 | 240만원 |
| 문화비를 일반 결제했다면 | 240만원 |
| 차이 | 0원 |
체크카드·현금영수증은 원래 30%라 기본한도 안에서는 문화비 칸으로 잡혀도 숫자가 같다.
여기까지는 문화비 칸의 값이 작다. 신용카드로 낼 때 15%포인트를 더 받는 정도다. 판이 바뀌는 건 카드 공제가 기본한도에 닿은 뒤다.
CASE 3
총급여 5,000만원, 자녀 1명, 신용카드 연 4,200만원
| 문턱 5,000 × 25% → 신용분에서 차감 | −187.5만 |
| 일반 신용 3,840만 × 15% | 576만 |
| 대중교통 60만 × 40% | 24만 |
| 문화비 300만 × 30% | 90만 |
| 합계 − 문턱 | 502.5만 |
| 기본한도 (자녀 1명) | 350만 |
| 초과분 152.5만 vs 그릇 24 + 90 = 114만 | +114만 |
| 최종 공제 | 464만원 |
| 같은 300만을 일반 결제했다면 | 374만원 |
| 차이 = 300 × 30% | 90만 |
문화비 300만원은 헬스장 연 120만원, 강습 섞인 수영 180만원의 절반 90만원, 책·공연·영화 90만원이다. 15% 구간이면 세금 차이는 14만 8,500원이다.
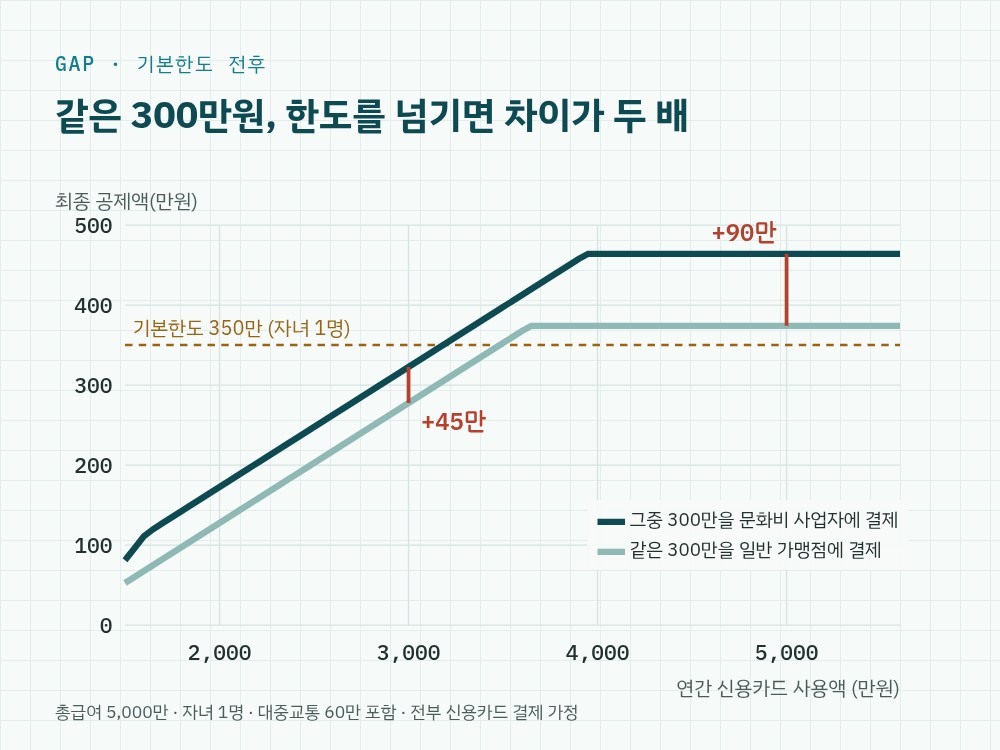
그림의 간격이 그 차이다. 기본한도 아래에서는 300만원 × 15%포인트 = 45만원, 한도를 넘긴 뒤에는 300만원 × 30% = 90만원이다. 일반 결제분은 한도에 막혀 평평해지는데, 문화비 공제는 추가 그릇으로 넘어가 그대로 남는다.
CASE 4
CASE 3과 같은 지출, 총급여 7,200만원
| 문턱 7,200 × 25% | 1,800만 |
| 문화비 포함 신용 4,140만 × 15% − 문턱분 | 351만 |
| 대중교통 60만 × 40% | 24만 |
| 합계 | 375만 |
| 기본한도 (7천 초과, 자녀 1명) | 275만 |
| 추가: 전통시장·대중교통만, 그릇 24만 | +24만 |
| 최종 공제 | 299만원 |
| 문화비 몫 | 0원 |
같은 300만원을 써도 문화비 칸이 없다. 총급여가 7,000만원 언저리라면 연말 상여 하나로 구간이 바뀔 수 있다.
③ 역산과 한계
CASE 3을 거꾸로 돌리면 질문이 하나로 줄어든다. 내 카드 공제가 기본한도에 닿았는가. 닿는 지점은 총급여 25% + 한도 ÷ 공제율이다. 전통시장·대중교통·문화비 없이 한 가지 수단만 썼다고 보고 계산했다.
| 총급여 | 신용만, 자녀 0 | 신용만, 자녀 2+ | 체크만, 자녀 0 |
|---|---|---|---|
| 3,000만 | 2,750만 | 3,417만 | 1,750만 |
| 4,000만 | 3,000만 | 3,667만 | 2,000만 |
| 5,000만 | 3,250만 | 3,917만 | 2,250만 |
| 6,000만 | 3,500만 | 4,167만 | 2,500만 |
| 7,000만 | 3,750만 | 4,417만 | 2,750만 |
연간 카드 사용액이 이 금액을 넘으면 문화비 공제는 사용액의 30% 전부가 살아난다. 못 미치면 신용카드 결제분만 15%포인트 늘어난다.
세금으로 바꾸면 다음과 같다. 문화비 100만원을 썼을 때 줄어드는 소득세와 지방소득세다. 기본한도 안에서 체크카드로 낸 경우와 총급여 7,000만원 초과인 경우는 0원이라 표에서 뺐다.
| 세율 | 한도 안·신용카드 (공제 +15만) |
한도 넘김 (공제 +30만) |
|---|---|---|
| 6% | 9,900원 | 1만 9,800원 |
| 15% | 2만 4,750원 | 4만 9,500원 |
| 24% | 3만 9,600원 | 7만 9,200원 |
세율은 과세표준 구간이다. 1,400만원 이하 6%, 5,000만원 이하 15%, 8,800만원 이하 24%. 결정세액이 이미 0원이면 공제가 늘어도 돌려받을 세금이 없다.
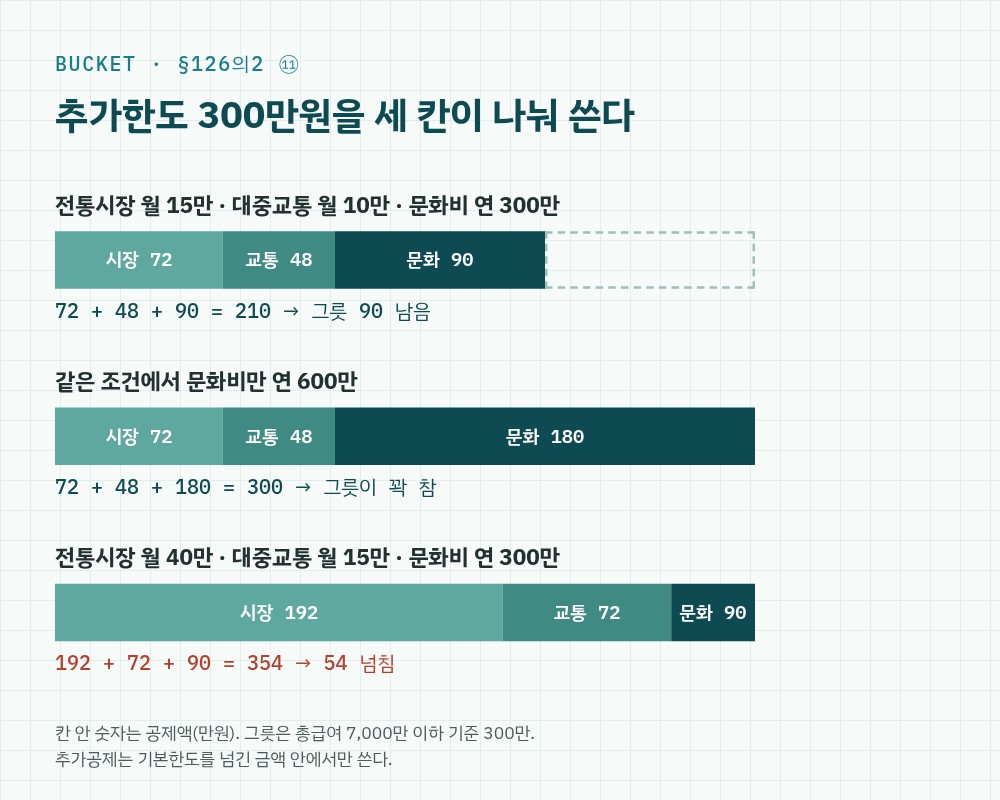
그릇이 하나라는 점이 두 번째 한계다. 전통시장과 대중교통을 많이 쓰는 집은 문화비가 들어갈 자리가 먼저 찬다. 위 셋째 줄처럼 시장·교통 공제만 264만원이면 문화비 90만원 중 36만원만 들어간다.
2027년부터는 구조가 바뀔 수 있다. 재정경제부 2026년 세제개편안은 2027년 사용분부터 문화비의 총급여 7,000만원 요건을 없애고, 대중교통을 추가 그릇에서 빼는 대신 그릇을 200만원(7,000만원 초과자는 100만원)으로 줄이는 안이다. 정부안이라 국회 통과 전이고, 2026년 결제분에는 위 계산이 그대로 적용된다.
④ 신청 순서와 날짜
2026년 12월 31일까지 결제한 금액이 2026 귀속이다. 총급여 판정도 그해 1년 치로 한다.
지정 사업자가 등록한 결제 수단으로 냈다면 카드사 자료에 문화비로 따로 찍혀 1월 연말정산 간소화 자료로 넘어온다. 국세청은 2025 귀속 간소화부터 수영장·체력단련장 이용료 자료를 별도로 내주기 시작했다. 책과 문구를 한 번에 결제하면 문화비로 구분되지 않을 수 있으니 결제를 나눈다.
간소화에 문화비가 빠져 있으면 영수증, 입장권처럼 문화비임을 보여 주는 증빙을 회사에 내서 신청할 수 있다. 회사 정산에서 놓쳤다면 5월 종합소득세 신고 때 넣고, 그 뒤에는 5년 안에 경정청구로 바로잡는다.
순서를 다시 줄이면 → 총급여 7,000만원 이하인지 → 지정 사업자 결제인지 → 기본한도를 넘겼는지. 세 번째 줄이 예라면 문화비는 30% 전부, 아니라면 신용카드분의 15%포인트만 남는다.
조세특례제한법 제126조의2(2025.12.23 개정, 부칙 제23조·제47조), 같은 법 시행령 제121조의2 제8항·제16항·제17항, 같은 법 시행규칙 제52조의3, 문화체육관광부·한국문화정보원 문화비 소득공제 누리집, 국세청 보도참고자료(2026.1.14), 재정경제부 2026년 세제개편안(2026.8.3). 2026년 11월 19일 확인. 사례는 모두 가정이다.