
생활 정보 블로그
부양가족 인적공제 계산, 1명 올리면 세금이 얼마나 줄까 본문
목차
NOTE · 소득세법 §50·§51·§53 · 시행령 §106 · 2026 귀속 (2027년 1월 연말정산)
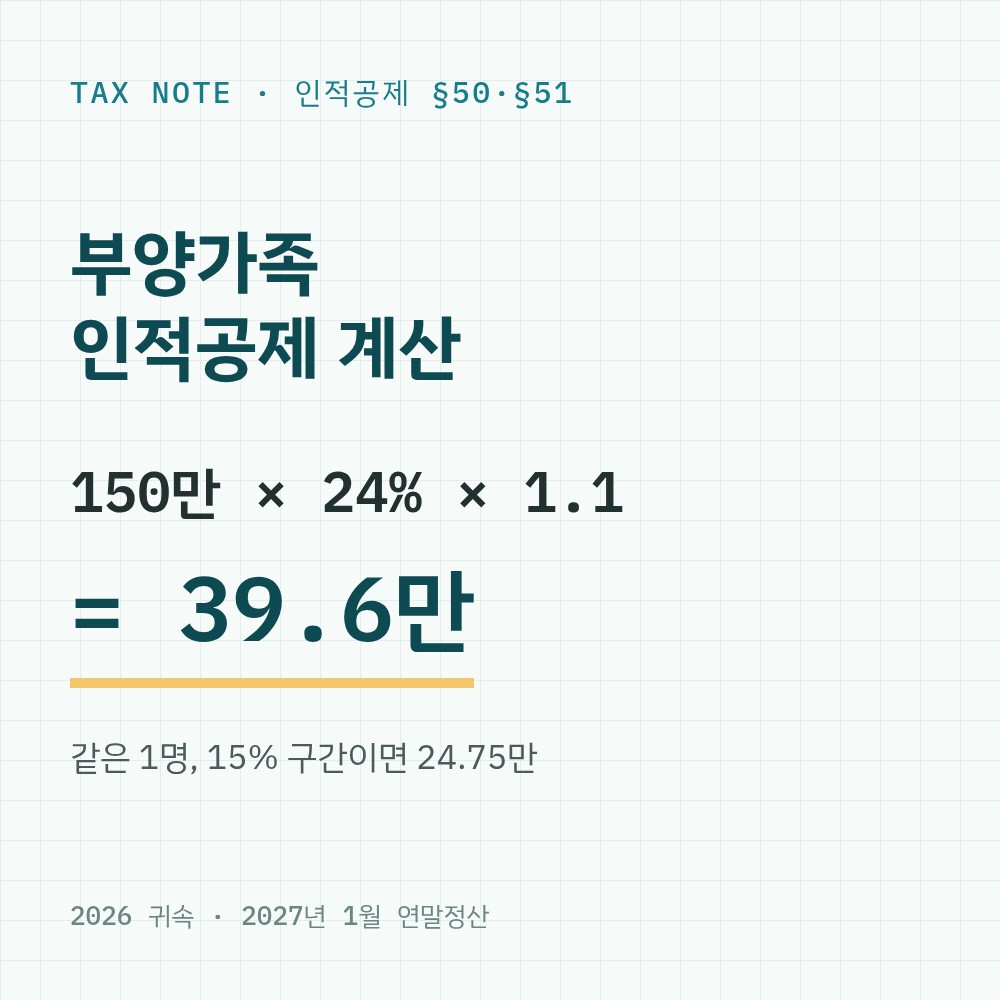
인적공제 150만원은 환급 150만원이 아니다. 150만원에 내 한계세율을 곱하고, 지방소득세 10%를 더한 값이 돌아온다. 15% 구간이면 24만 7,500원, 24% 구간이면 39만 6,000원이다.
그래서 맞벌이라면 누구 쪽에 올리느냐가 곧 금액이다. 이 노트는 요건 판정, 사례 계산, 역산 순서로 확인한다. 사례의 소득과 과세표준은 모두 가정이다.
산식
인적공제 = 150만 × 인원 + 추가공제
환급 효과 ≈ 인적공제 × 한계세율 × 1.1
추가: 70세↑ 100만 · 장애인 200만 · 부녀자 50만 · 한부모 100만
인적공제 합계가 종합소득금액을 넘으면 넘는 부분은 없는 것으로 본다(§51④).
올릴 수 있는 사람부터 판정한다
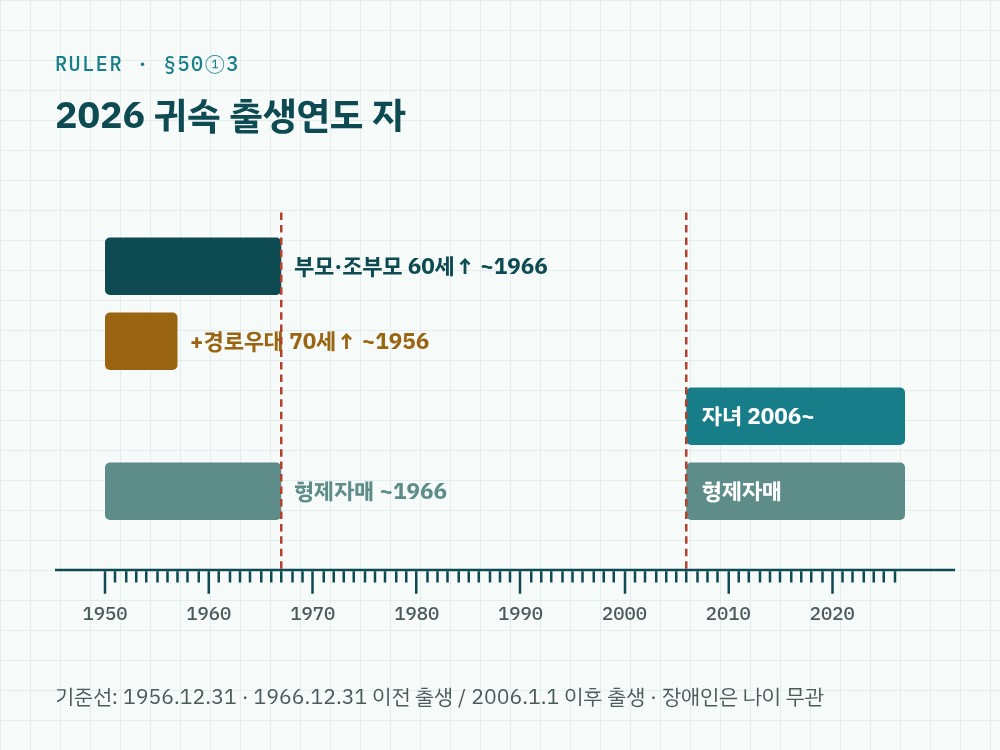
요건은 두 줄이다. 나이 요건과 소득 요건. 둘 다 통과해야 150만원이 붙는다. 나이는 그해 하루라도 기준 나이에 해당하면 인정되고, 나머지 판정은 12월 31일 현재 상황으로 한다(§53④⑤).
| 관계 | 나이 | 2026 귀속 출생 | 같이 살기 |
|---|---|---|---|
| 배우자 | 제한 없음 | — | 무관 |
| 부모·조부모 | 60세 이상 | 1966.12.31 이전 | 따로 살아도 인정 |
| 자녀·손자녀 | 20세 이하 | 2006.1.1 이후 | 무관 |
| 형제자매 | 20세 이하 / 60세 이상 | 2006.1.1 이후 / 1966.12.31 이전 | 원칙 동거 |
| 장애인 가족 | 제한 없음 | — | 관계별 기준 |
공통 소득 요건: 연 소득금액 100만 이하 (근로소득만 있으면 총급여 500만 이하)
소득 요건의 '소득금액'은 통장에 들어온 돈이 아니다. 수입에서 필요경비를 뺀 값이다. 같은 금액을 벌어도 소득 종류에 따라 통과 여부가 갈린다.
CASE 0 · 소득 판정
부모 두 분의 2026년 소득 (가정)
| 아버지: 아르바이트 총급여만 | 480만 |
| → 근로소득만, 500만 이하 | 통과 |
| 어머니: 사업 수입 | 1,800만 |
| − 단순경비율 75% 가정 | 1,350만 |
| = 사업소득금액 | 450만 |
| → 100만 초과 | 탈락 |
어머니는 수입이 아버지보다 많지 않아 보여도 소득금액 450만원으로 빠진다. 비과세·분리과세 소득(일용근로, 분리과세 이자 등)은 합산하지 않는다.
정부의 2026년 세제개편안에는 소득 요건을 300만원(총급여 750만원)으로 올리는 내용이 있다. 하지만 적용 시점이 2027년 소득분부터라서 이 노트의 2026 귀속 계산은 100만원 기준으로 한다.
계산 시트: 같은 1명, 올리는 사람에 따라 다르다
CASE 1
외벌이, 73세 아버지(소득 없음)를 올린다
| 기본공제 | 150만 |
| + 경로우대 (1956.12.31 이전 출생) | 100만 |
| = 인적공제 추가분 | 250만 |
| 본인 과세표준 3,000만 → 한계세율 | 15% |
| 250만 × 15% | 37.5만 |
| × 1.1 (지방소득세) | 41.25만 |
CASE 2
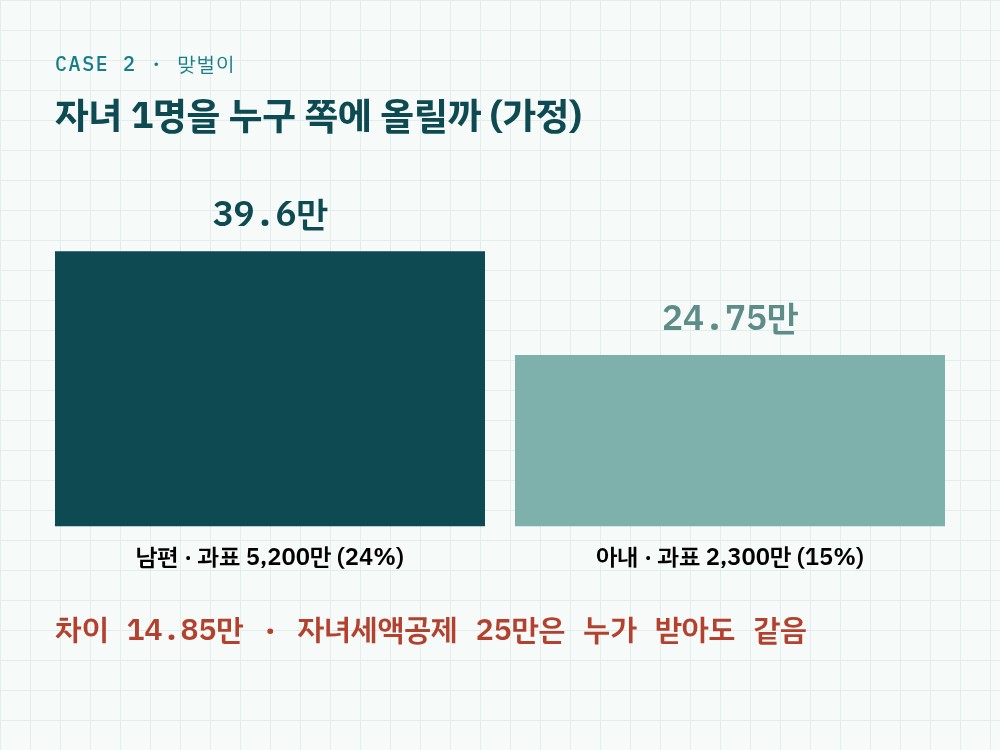
맞벌이, 2016년생 자녀 1명을 누구에게 올리나
| 남편 과세표준 (가정) | 5,200만 · 24% |
| 150만 × 24% × 1.1 | 39.6만 |
| 아내 과세표준 (가정) | 2,300만 · 15% |
| 150만 × 15% × 1.1 | 24.75만 |
| 차이 | 14.85만 |
자녀세액공제 25만원은 기본공제를 받는 쪽에서 받지만 금액은 누구든 같다. 2026 귀속은 9세 이상 자녀가 대상이고 2017년생은 이 경과 규정에서 빠진다(소득세법 부칙 2026.4.21 제2조).
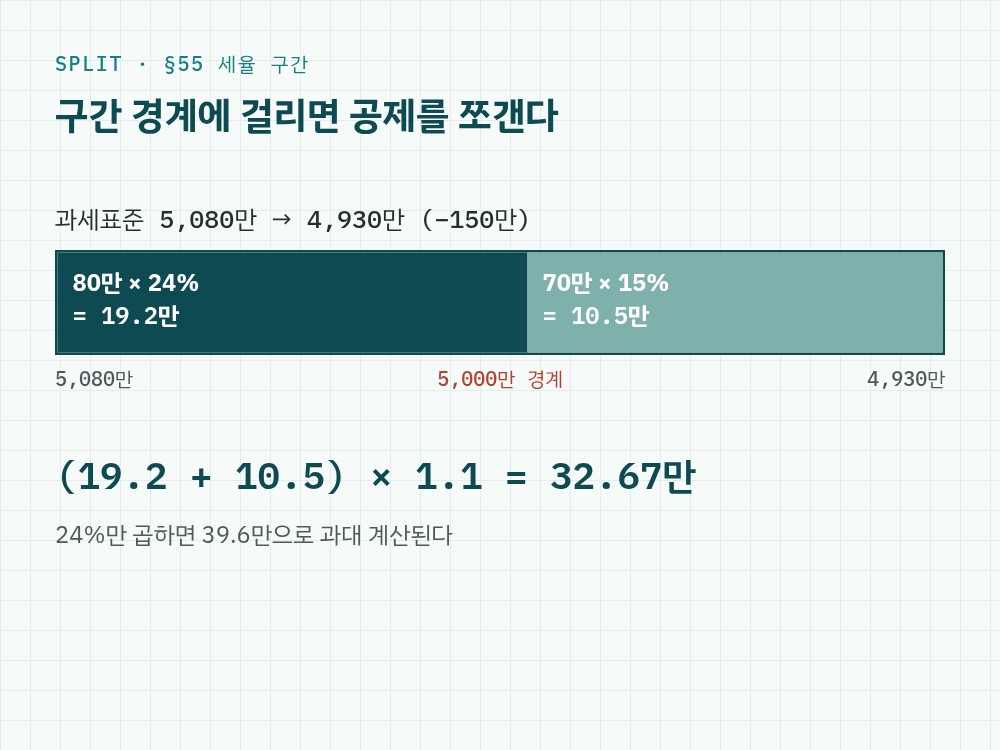
세율 구간 경계에 걸리면 곱셈 한 번으로 끝나지 않는다. 공제 150만원이 과세표준을 경계 아래로 끌어내리면, 경계 위 부분과 아래 부분을 따로 곱한다.
CASE 3
과세표준 5,080만원인 사람이 1명을 더 올린다
| 5,080만 → 5,000만 구간 (24%) | 80만 × 24% = 19.2만 |
| 5,000만 → 4,930만 구간 (15%) | 70만 × 15% = 10.5만 |
| 합계 × 1.1 | 32.67만 |
| 24%로만 곱했을 때 | 39.6만 (과대) |
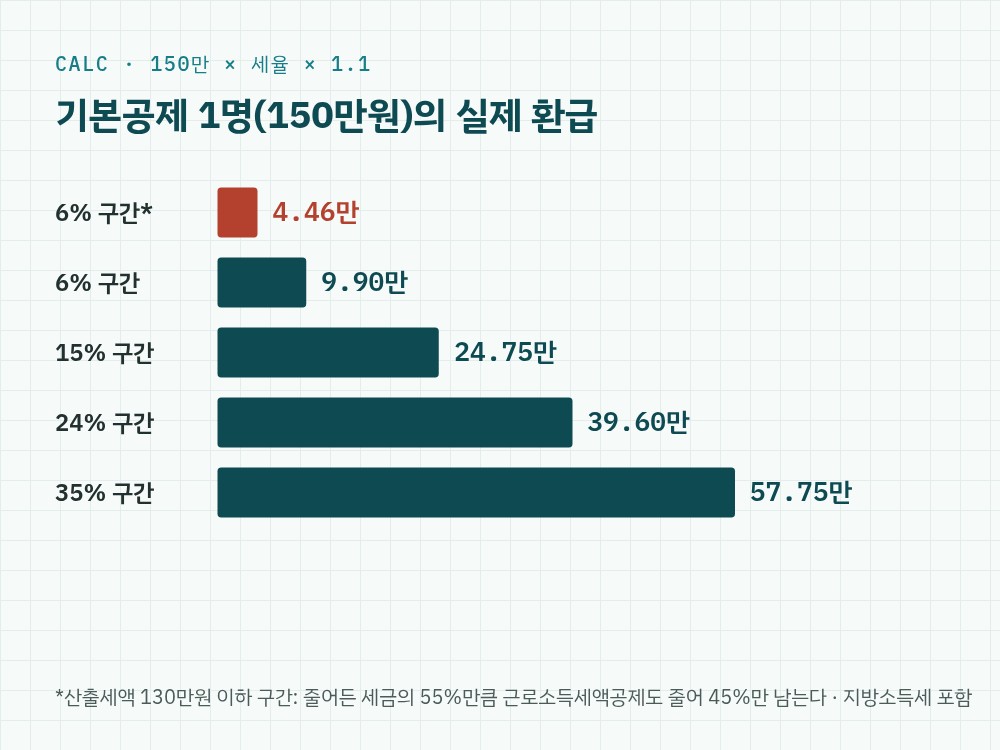
낮은 소득 쪽은 숫자가 더 줄어든다. 산출세액이 130만원 이하이면 근로소득세액공제가 산출세액의 55%다. 인적공제로 산출세액이 줄면 이 세액공제도 같이 줄어, 실제로 줄어드는 세금은 45%만 남는다.
CASE 4
총급여 2,500만원, 과세표준 1,000만원인 배우자에게 올리면
| 공제 전 산출세액 1,000만 × 6% | 60만 |
| − 근로소득세액공제 55% | 33만 |
| = 결정세액 | 27만 |
| 공제 후 산출세액 850만 × 6% | 51만 |
| − 근로소득세액공제 55% | 28.05만 |
| = 결정세액 | 22.95만 |
| 줄어든 세금 4.05만 × 1.1 | 4.455만 |
같은 150만원 공제가 CASE 2 남편에게는 39.6만, 여기서는 약 4만 4,550원이다.
역산: 몇 명을 어디에 올려야 남는가
아래 표는 올린 사람 조합별로 한계세율에 따른 환급 효과를 거꾸로 펼친 것이다. 맞벌이라면 두 사람의 한계세율 칸을 나란히 놓고 차이를 읽으면 된다.
| 올린 사람 | 6% | 15% | 24% | 35% |
|---|---|---|---|---|
| 1명 (150만) | 9.90 | 24.75 | 39.60 | 57.75 |
| 70세 부모 (250만) | 16.50 | 41.25 | 66.00 | 96.25 |
| 장애인 (350만) | 23.10 | 57.75 | 92.40 | 134.75 |
| 70세 장애인 (450만) | 29.70 | 74.25 | 118.80 | 173.25 |
단위 만원, 지방소득세 포함. 6% 칸은 근로소득세액공제를 반영하지 않은 값이다. 산출세액 130만원 이하라면 이 값의 45%만 남는다.
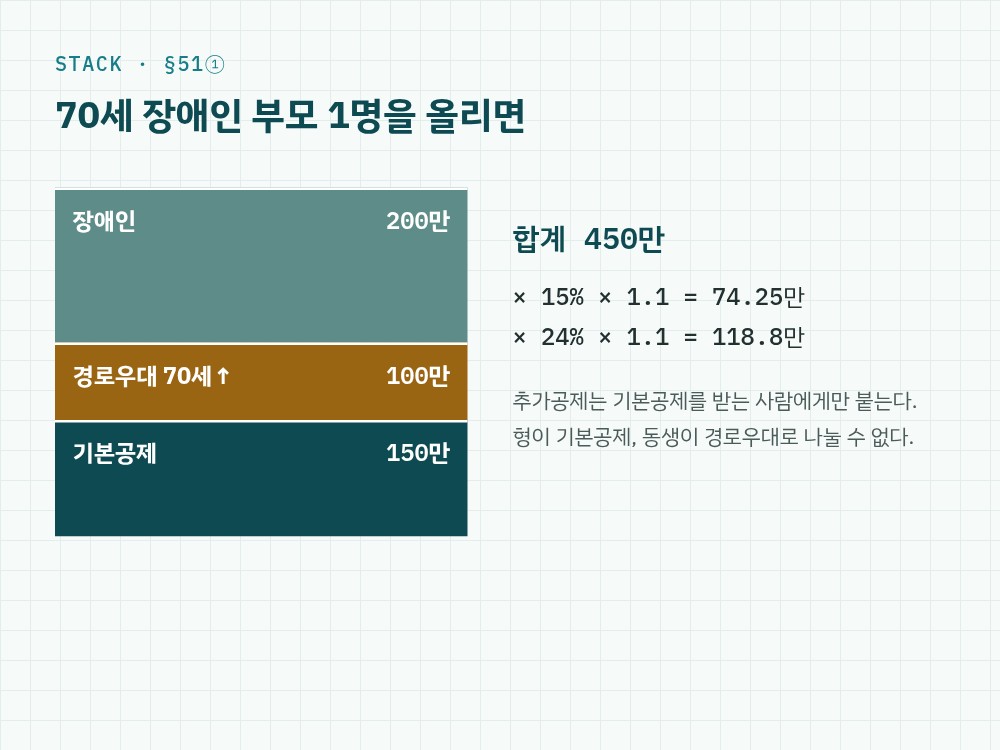
한계도 있다. 줄어드는 세금은 그 사람이 낼 결정세액 안에서만 생긴다. 결정세액이 18만원인 사람에게 450만원짜리 공제를 몰면, 15% 구간 계산상 67만 5천원 효과 중 18만원만 쓰고 나머지는 사라진다. 이월도 없다.
부녀자공제 50만원은 옮길 수 없는 본인 공제다. 여성 본인의 종합소득금액이 3,000만원 이하여야 하고, 근로소득만 있으면 총급여 약 4,147만원(41,470,588원)이 경계다. 4,147만 − 근로소득공제 1,147만 = 3,000만으로 맞아떨어진다.
신고서에 적는 순서와 겹쳤을 때
한 사람은 한 거주자만 공제받는다. 신고서에 적은 대로 1명에게 귀속되고, 둘 다 적었다면 시행령 §106② 순서로 정한다.
1 → 한쪽의 공제대상 배우자이면 배우자 쪽
2 → 직전 과세기간에 그 사람을 부양가족으로 공제받은 쪽
3 → 그런 사람이 없으면 해당 연도 종합소득금액이 많은 쪽
4 → 추가공제는 기본공제를 받는 쪽을 따라간다
따라오는 공제도 있다. 그 가족 명의 카드 사용액, 보장성 보험료, 교육비는 기본공제를 받는 쪽에서만 넣는다. 의료비는 나이·소득 요건 없이 기본공제대상자를 위해 낸 금액을 넣는다. 그래서 맞벌이의 실제 비교는 150만원 × 세율 차이에 이 따라오는 공제까지 더한 값이 된다.
중복으로 받았다면 5월 종합소득세 신고 기간에 한쪽이 빼고 고친다. 그 뒤에 적발되면 덜 낸 세금에 과소신고가산세 10%와 하루 0.022%의 납부지연가산세가 붙는다.
근거: 소득세법 제50·51·53·55·59조, 제59조의2 및 부칙(법률 제21548호, 2026.4.21), 시행령 제106조(국가법령정보센터), 국세청 근로소득 안내 · 2026.11.10 확인 · 사례 수치는 모두 가정