
생활 정보 블로그
실손보험 5세대 전환, 갈아탈까 말까? 세대별 보험료·자기부담 계산 본문
목차
결론부터 말하면, 최근 3년 동안 실손 보험금을 거의 안 받은 40대 1세대 가입자라면 11월부터 시작하는 계약전환 할인으로 5세대로 갈아타는 게 3년간 약 252만원 이득이에요(금융위원회 예시 기준). 반대로 MRI·주사·체외충격파 같은 비급여 치료를 꾸준히 받고 있다면 기존 계약을 지키는 쪽이 낫고, 보험료가 부담되면 '선택형 할인 특약'으로 일부 보장만 빼는 방법이 있어요.
5세대 실손은 2026년 5월 6일부터 판매 중이에요. 그런데 9월 말까지 5세대로 옮긴 1·2세대 계약은 손보사 보유계약의 0.2%뿐이에요. 대부분 아직 따져 보지 않았다는 뜻이에요. 아래에서 무엇이 바뀌었는지, 같은 병원비에 세대별로 얼마를 내는지 계산해 볼게요.
목차
- 내 실손은 몇 세대? 가입 시기로 확인
- 5세대 실손, 무엇이 달라졌나
- 보험료는 얼마나 싸졌나
- 같은 병원비, 세대별로 얼마 내나 (MRI·도수치료·입원)
- 1·2세대 가입자의 선택지 3가지
- 갈아탈 사람 vs 지킬 사람
- 자주 묻는 질문
1. 내 실손은 몇 세대? 가입 시기로 확인
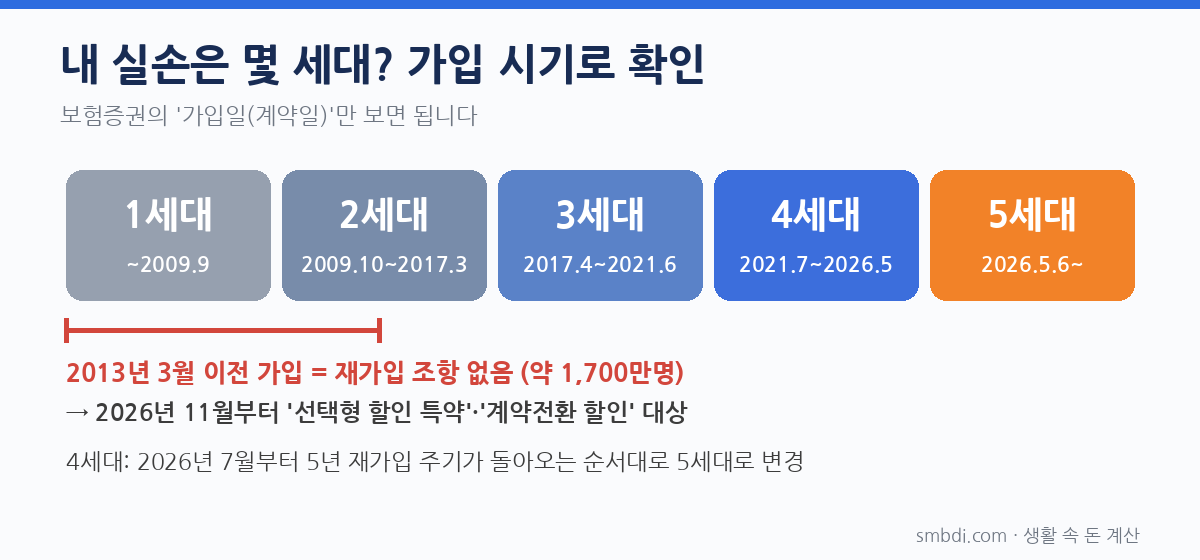
| 세대 | 가입 시기 | 특징 |
|---|---|---|
| 1세대 | ~2009년 9월 | 자기부담 거의 없음, 보험료 가장 비쌈 |
| 2세대 | 2009년 10월~2017년 3월 | 표준화, 자기부담 10~20% |
| 3세대 | 2017년 4월~2021년 6월 | 도수치료·주사·MRI를 특약으로 분리 |
| 4세대 | 2021년 7월~2026년 5월 | 비급여 이용량에 따라 보험료 할증 |
| 5세대 | 2026년 5월 6일~ | 비급여를 중증·비중증으로 분리 |
보험증권의 가입일만 보면 돼요. 특히 2013년 3월 이전 가입자(1세대 전부와 2세대 초기)는 재가입 조항이 없어 지금까지의 개편이 하나도 적용되지 않았어요. 이번 할인 제도의 대상도 이분들이에요(약 1,700만명).
2. 5세대 실손, 무엇이 달라졌나
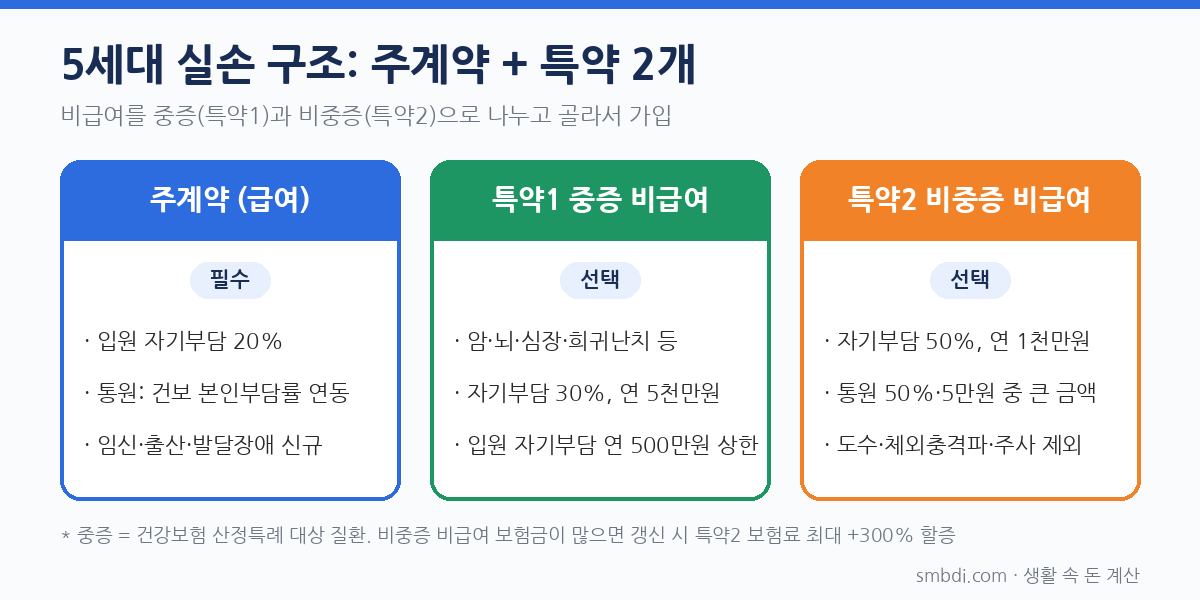
핵심은 비급여를 중증(특약1)과 비중증(특약2)으로 나눈 거예요. 중증은 암, 뇌혈관·심장질환, 희귀난치질환처럼 건강보험 산정특례 대상 질환이에요. 급여만 보장하는 주계약에 특약1, 특약2를 골라서 붙일 수 있어요(금융위원회 보도자료).
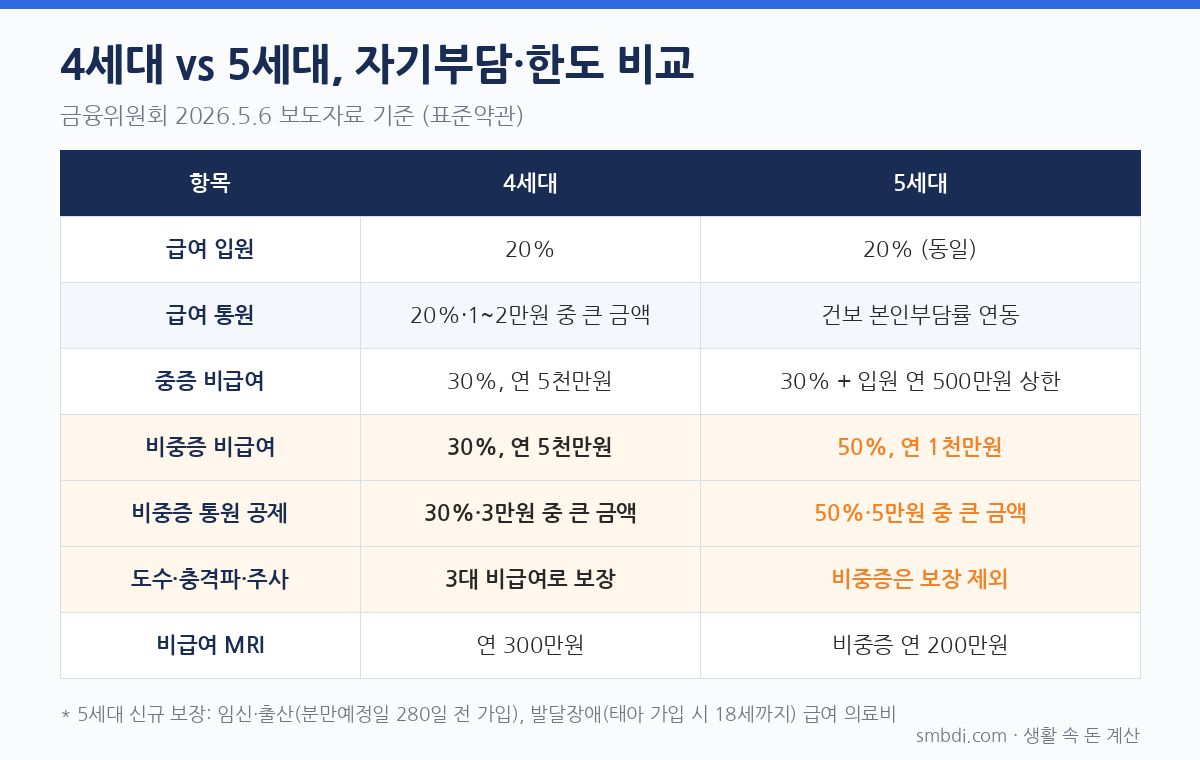
| 항목 | 4세대 | 5세대 |
|---|---|---|
| 급여 입원 | 자기부담 20% | 20% (동일) |
| 급여 통원 | 20% 또는 1~2만원 중 큰 금액 | 건강보험 본인부담률과 연동 |
| 중증 비급여 | 30%, 연 5천만원 | 30%, 연 5천만원 + 입원 자기부담 연 500만원 상한 신설 |
| 비중증 비급여 | 30%, 연 5천만원 | 50%, 연 1천만원 |
| 비중증 통원 공제 | 30%와 3만원 중 큰 금액 | 50%와 5만원 중 큰 금액 |
| 도수치료·체외충격파·비급여 주사 | 3대 비급여로 보장 | 비중증은 보장 제외 |
| 비급여 MRI | 연 300만원 | 비중증 연 200만원 |
| 신규 보장 | 없음 | 임신·출산, 발달장애 급여 의료비 |
한마디로 큰 병은 그대로 또는 더 두텁게, 가벼운 비급여 치료는 덜 주는 대신 보험료를 깎은 상품이에요. 비중증 비급여 보험금을 많이 받으면 다음 갱신 때 특약2 보험료가 최대 +300%까지 할증되고, 2년간 특약2 보험금을 안 받으면 보험료 10%를 할인해 줘요.
3. 보험료는 얼마나 싸졌나
9개 손보사 40세 남성 기준 5세대 월 보험료 평균은 1만5,277원으로, 4세대(2만2,917원)보다 33.3% 낮게 나왔어요(신아일보). 금융위원회는 4세대 대비 약 30%, 1·2세대 대비 50% 이상 싸다고 밝혔고, 주계약과 특약1만 가입하면 4세대의 약 50% 수준이에요.
눈여겨볼 점은 보장이 표준약관으로 똑같은데 회사별 보험료가 최대 2배 넘게 차이 난다는 거예요. 40세 남성 기준 월 1만1,171원부터 2만3,321원까지 벌어졌어요(라온신문). 새로 가입한다면 보험다모아에서 비교부터 해 보세요. 다만 기존 실손을 무심사로 전환하는 건 지금 가입한 회사의 5세대로만 가능해요.
4. 같은 병원비, 세대별로 얼마 내나
40대 가입자가 실제로 자주 겪는 세 가지 상황으로 계산했어요. 모두 표준약관 산식 기준이고, 1·2세대는 회사·상품마다 약관이 달라 대표적인 경우만 적었어요.
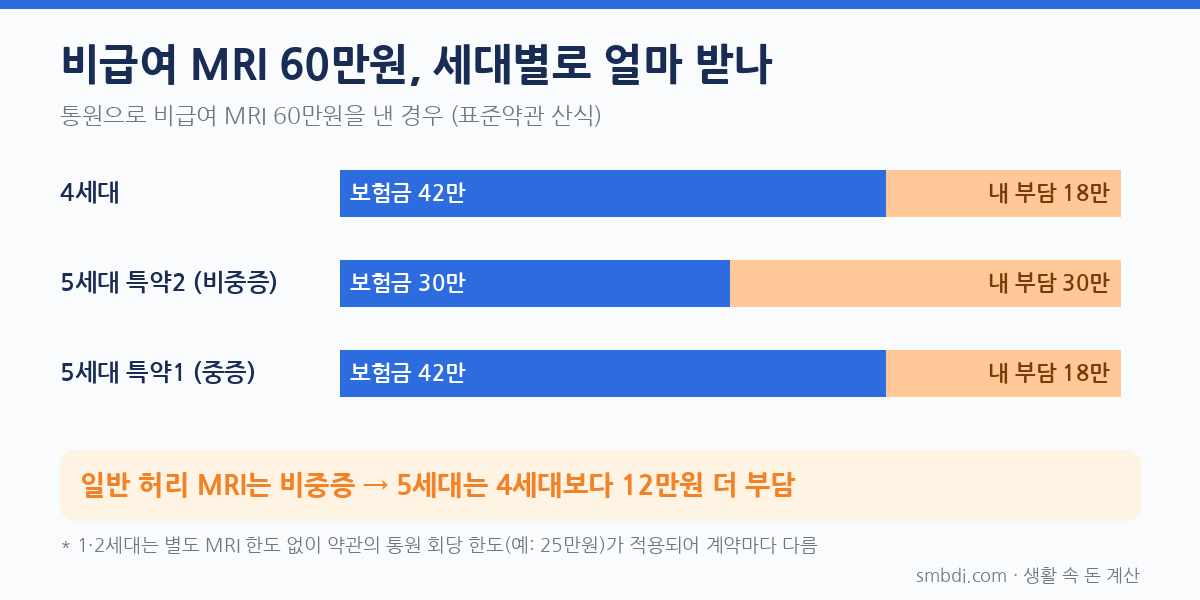
① 허리 통증으로 비급여 MRI 60만원 (통원)
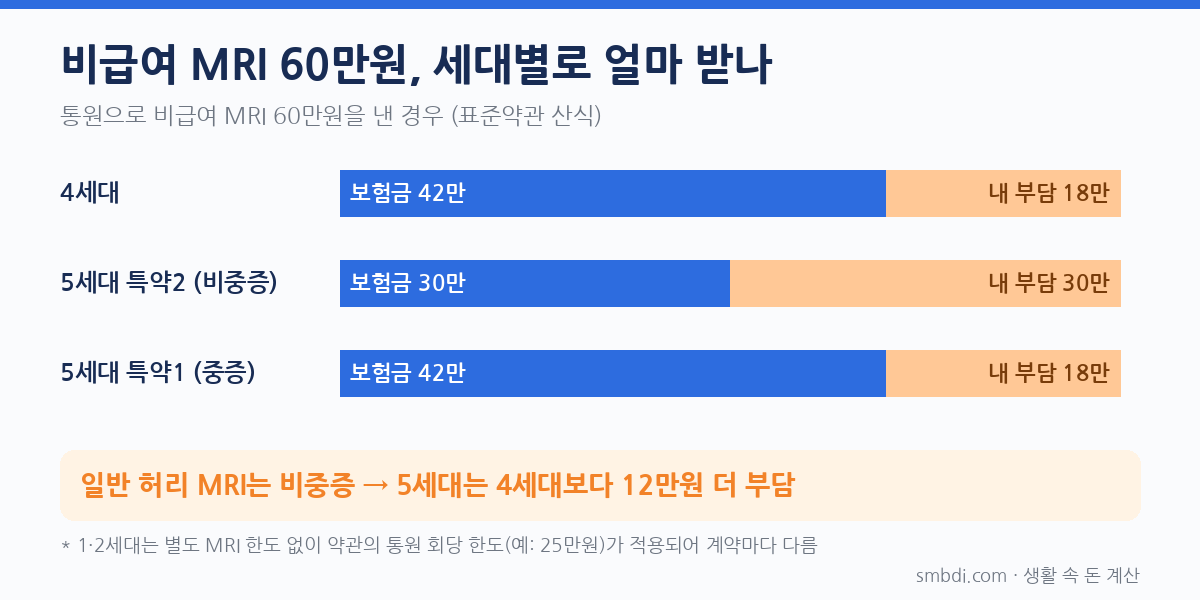
| 구분 | 공제(본인부담) | 보험금 |
|---|---|---|
| 4세대 | 18만원 (30%) | 42만원 |
| 5세대 비중증(특약2) | 30만원 (50%) | 30만원 |
| 5세대 중증(특약1) | 18만원 (30%) | 42만원 |
| 1·2세대 | 약관의 통원 회당 한도에 걸림 | 예: 한도 25만원 계약이면 25만원에서 공제 |
일반적인 허리 MRI는 비중증이라 5세대는 4세대보다 12만원을 더 내요.
② 도수치료 10회 (의원, 관리급여)
2026년 7월 1일부터 도수치료는 관리급여가 됐어요. 1회 4만3,850원으로 가격이 정해졌고 본인부담률은 95%라서, 창구에서 내는 돈은 1회 41,658원이에요(연합뉴스).
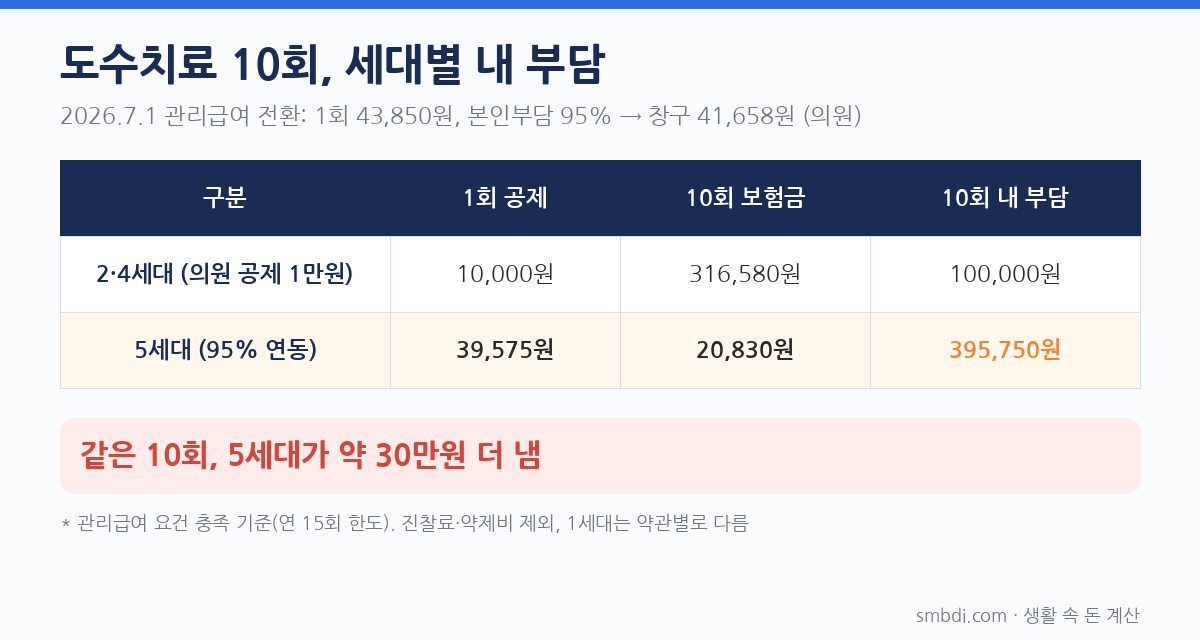
| 구분 | 1회 공제 | 10회 보험금 | 10회 내 부담 |
|---|---|---|---|
| 2·4세대 (의원 공제 1만원) | 1만원 | 316,580원 | 10만원 |
| 5세대 (건보 본인부담률 95% 연동) | 39,575원 | 20,830원 | 395,750원 |
5세대 통원 급여는 '본인부담금 × 건강보험 본인부담률'을 자기부담으로 빼요. 도수치료처럼 본인부담률이 95%인 항목은 사실상 거의 못 받는다고 보면 돼요. 같은 10회에 내 돈이 약 30만원 차이 나요.
③ 입원: 비중증 수술 vs 암 치료
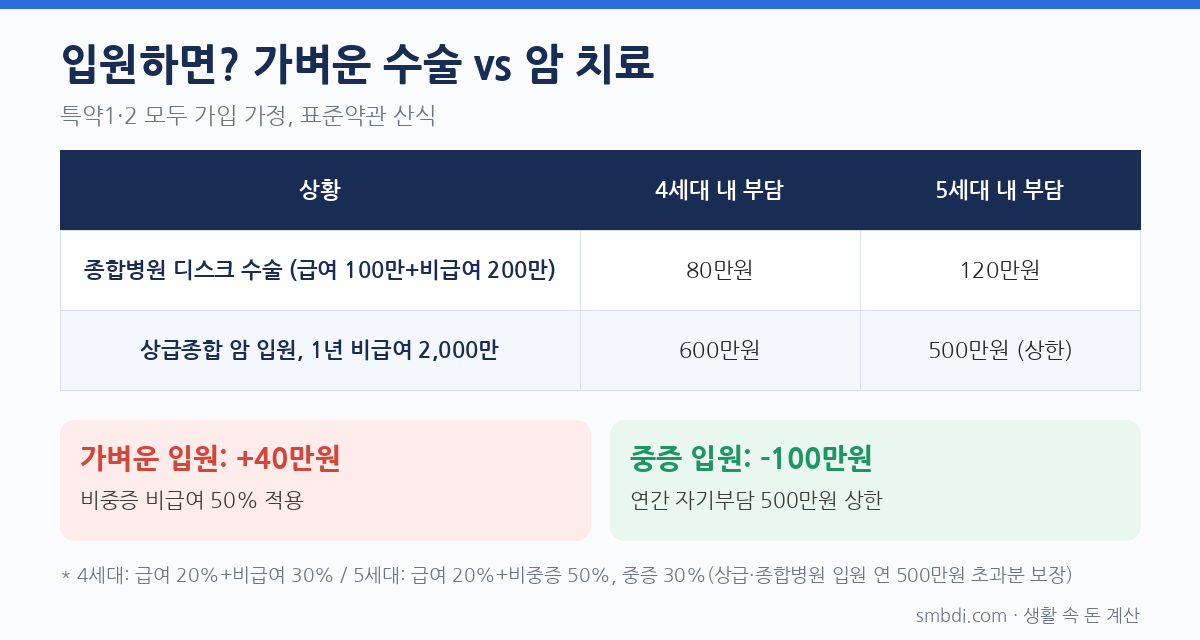
가벼운 입원은 5세대가 40만원 더 내지만, 중증 입원은 연간 자기부담 상한 덕분에 5세대가 100만원 덜 내요. 비급여가 많을수록 차이가 커져요.
5. 1·2세대 가입자의 선택지 3가지
2013년 3월 이전 재가입 조항이 없는 계약은 2026년 11월부터 두 가지 할인 제도를 고를 수 있어요(금융위원회 Q&A).
| 선택지 | 방식 | 보험료 효과 |
|---|---|---|
| ① 그대로 유지 | 넓은 보장 유지 | 변화 없음 |
| ② 선택형 할인 특약 | 도수·체외충격파·비급여 주사 제외, 비급여 MRI 제외, 자기부담 20% 중 골라 적용 | 전부 고르면 1세대 약 40%대, 2세대 30%대 인하 예상 |
| ③ 계약전환 할인 | 5세대로 전환 | 5세대 보험료 3년간 50% 할인 (예시) |
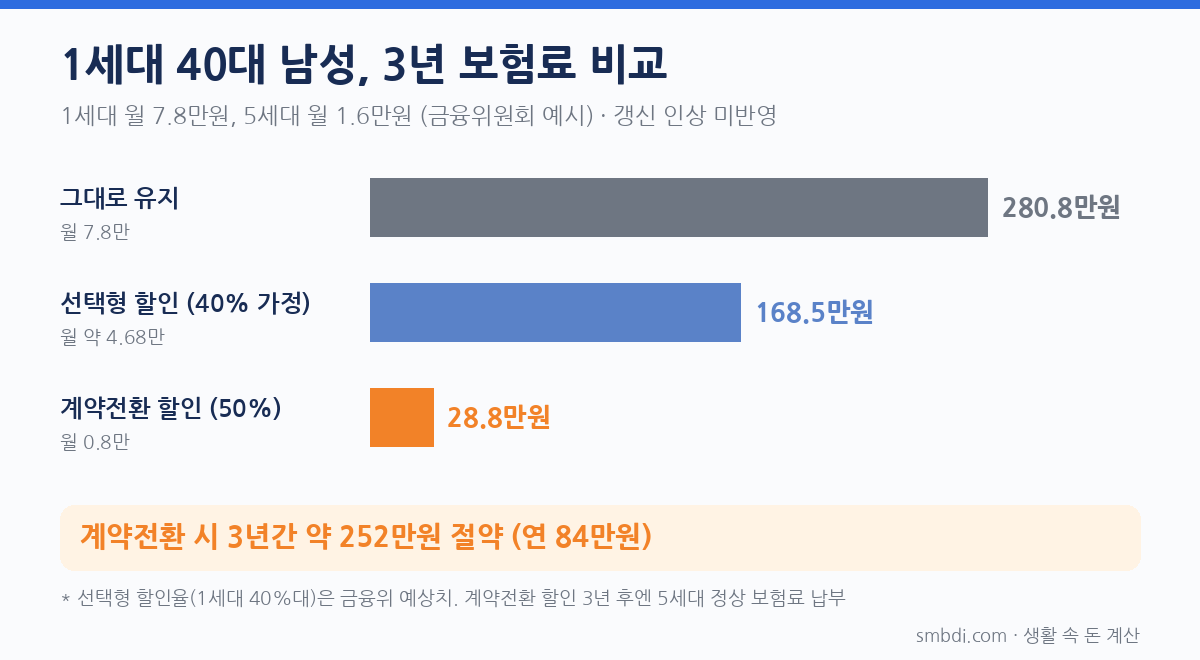
계산 예시 (40대 남성, 1세대 월 7.8만원, 5세대 월 1.6만원)
1세대와 5세대 보험료는 금융위원회 예시 금액이고, 선택형 할인율 40%는 예상치예요. 실제 보험료는 회사·나이·갱신 인상률에 따라 달라요. 계약전환 할인은 3년이 지나면 5세대 정상 보험료를 내요.
6. 갈아탈 사람 vs 지킬 사람
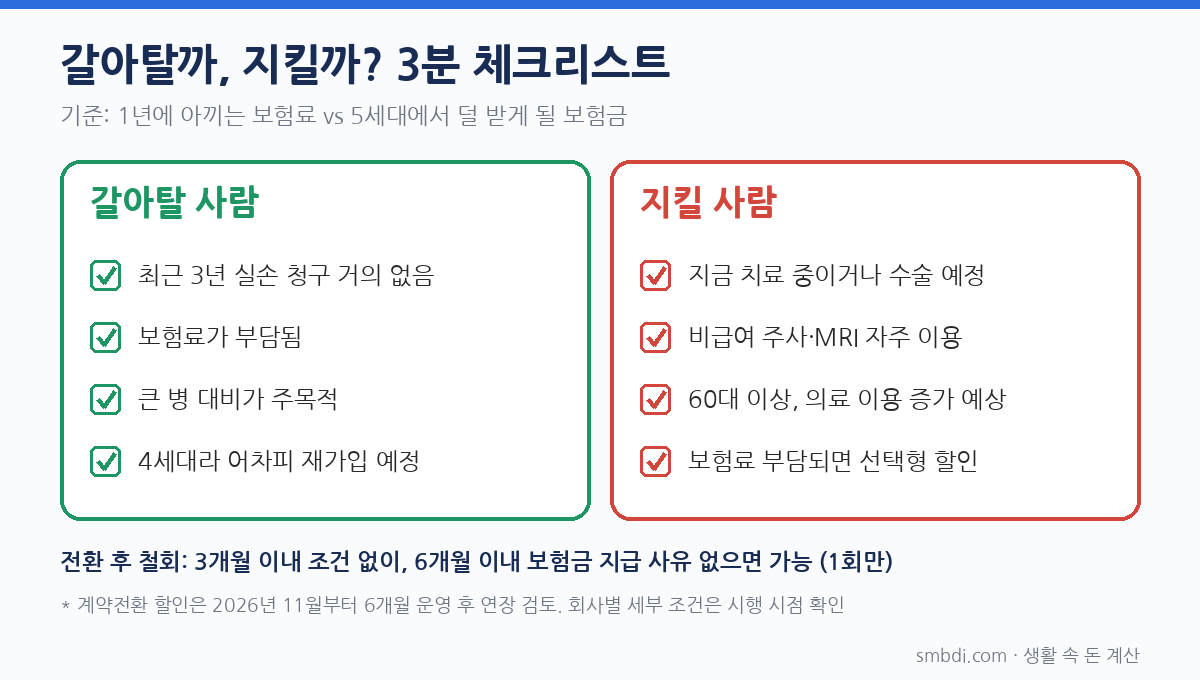
기준은 하나예요. '1년에 아끼는 보험료'와 '5세대로 바꾸면 덜 받게 될 보험금'을 비교하세요. 위 예시라면 전환으로 1년에 84만원을 아껴요. 지난 3년 동안 비중증 비급여(MRI, 주사, 체외충격파 등)로 받은 보험금이 1년 평균 이보다 적다면 갈아타는 게 이득이에요.
- 갈아탈 사람: 최근 3년 청구가 거의 없음, 보험료가 부담됨, 큰 병 대비가 목적
- 지킬 사람: 지금 치료 중이거나 수술 예정, 비급여 주사·MRI를 자주 이용, 60대 이상이라 앞으로 의료 이용이 늘 것 같음
- 중간: 치료가 끝난 뒤 선택형 할인 특약으로 안 쓰는 보장만 빼기 (특약은 기한 없이 가입 가능, 단 1회만)
- 4세대 가입자: 2026년 7월부터 5년 재가입 주기가 돌아오는 순서대로 5세대로 바뀌어요. 그 전에 바꾸면 보험료를 먼저 아낄 수 있어요
전환 후 마음이 바뀌면 되돌릴 수 있어요. 3개월 이내는 보험금을 받았어도, 6개월 이내는 보험금 지급 사유가 없으면 철회가 가능해요. 다만 철회는 1회뿐이고, 철회하면 다시 전환하기 어려워요(한국보험신문).
7. 자주 묻는 질문
Q. 보험사가 먼저 전환하라고 연락 오나요?
보험사는 전환 제도를 한 번 안내할 수 있지만, 그 뒤 추가 안내는 계약자가 요청해야 해요. 설계사가 재매입으로 수수료를 받을 수도 없어요. 직접 콜센터에 물어봐야 해요(대한금융신문).
Q. 재매입이면 현금으로 돌려주나요?
아니요. 현금 매입이 아니라 5세대 보험료를 일정 기간 깎아 주는 방식이에요.
Q. 계약전환 할인은 언제까지예요?
2026년 11월부터 6개월간 운영한 뒤 연장 여부를 검토해요. 회사별 정확한 시작일과 할인 조건은 시행 시점에 확인해서 업데이트할게요.
Q. 5세대로 바꿀 때 건강 심사를 받나요?
같은 회사 안에서 전환하면 별도 심사가 없어요. 보장 종목을 늘리거나 철회 후 다시 전환하는 경우만 심사해요.
Q. 아이 실손도 5세대로 들어야 하나요?
지금 새로 가입하면 5세대만 가능해요. 태아 때 가입하면 발달장애 급여 의료비를 18세까지 보장하고, 분만예정일 280일 전에 엄마가 가입하면 임신·출산 급여 의료비도 보장해요.