
생활 정보 블로그
월세 세액공제 계산 연봉 3천만원 사회초년생이 102만원을 다 못 받는 이유 본문
목차
NOTE · 조특법 §95의2 · 시행령 §95 · 2026 귀속 (2027년 1월 연말정산)
월세 세액공제는 1년 치 월세에 17% 또는 15%를 곱한다. 총급여 5,500만원 이하면 17%, 8,000만원 이하면 15%다. 곱하는 월세는 연 1,000만원에서 멈춘다.
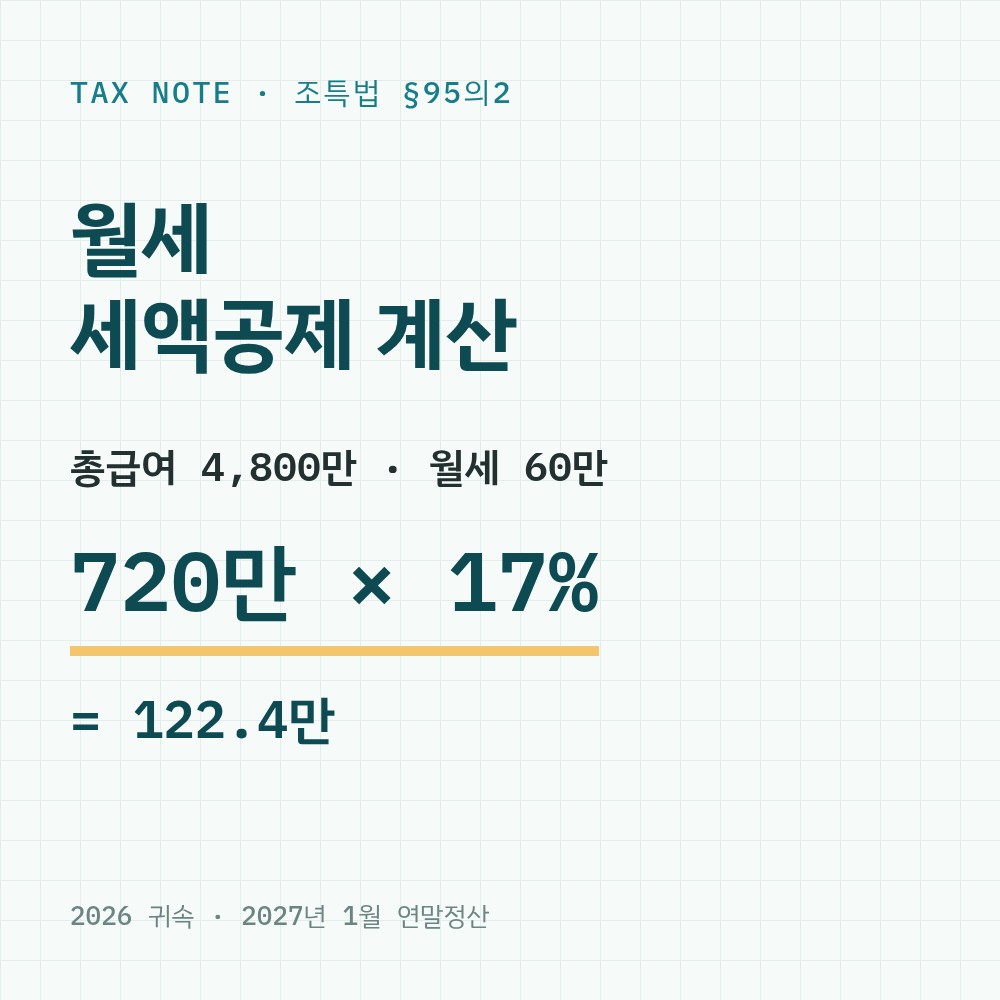
총급여 4,800만원 직장인이 월 60만원을 내면 720만원 × 17% = 122만 4천원이 소득세에서 빠진다. 지방소득세까지 치면 134만 6,400원이다. 이 노트는 1월 연말정산 전에 그 숫자를 자기 조건으로 다시 계산하려는 무주택 직장인을 위한 것이다.
산식
공제 = min(연 월세, 1,000만) × 공제율
공제율 = 17% (총급여 ≤ 5,500만) / 15% (≤ 8,000만)
실제 공제 = min(공제, 남은 소득세)
세 번째 줄이 자주 빠진다. 월세 공제는 산출세액에서 근로소득세액공제 등을 빼고 남은 세금까지만 깎는다. 남은 세금보다 큰 몫은 환급되지 않고 다음 해로 넘어가지도 않는다.
① 내 구간 찾기
공제율을 고르기 전에 대상인지부터 가른다. 요건은 조세특례제한법 제95조의2와 같은 법 시행령 제95조에 나뉘어 있다. 여섯 줄 중 하나라도 걸리면 계산할 것이 없다.
| 요건 | 기준 | 걸리는 경우 |
|---|---|---|
| 무주택 | 12월 31일 현재 세대 전원이 주택 없음 | 배우자 명의 주택이 있으면 따로 살아도 탈락 |
| 세대주 | 세대주 본인. 세대주가 주택 관련 공제를 안 받으면 세대원도 가능 | 세대주가 주택청약 소득공제를 받은 해의 세대원 |
| 소득 | 본인 총급여 8,000만원 이하, 종합소득금액 7,000만원 이하 | 맞벌이라도 부부 합산하지 않음 |
| 주택 | 국민주택규모(85㎡) 이하 또는 기준시가 4억원 이하. 오피스텔·고시원 포함 | 자녀·손자녀 3명 이상이면 100㎡ 이하까지 |
| 전입 | 임대차계약서 주소 = 주민등록등본 주소 | 전입신고를 안 한 집 |
| 계약자 | 본인 또는 기본공제대상자 명의 계약 | 부모 명의 계약(부모가 기본공제대상자가 아니면) |
판정 시점은 12월 31일 하루다. 연중에 집을 샀다가 연말에 유주택자가 되면 그해 낸 월세 전부가 빠진다. 세대원이 받을 수 있는지, 맞벌이 소득을 합치는지 같은 세부 판정은 국세상담센터 월세세액공제 문답에 사례별로 나와 있다.
대상이 맞으면 구간은 소득 한 줄로 정해진다. 총급여와 종합소득금액 조건을 함께 봐야 하는데, 근로소득만 있는 직장인은 총급여 줄만 보면 된다.
| 총급여 | 종합소득금액 | 공제율 | 최대 공제 |
|---|---|---|---|
| 5,500만원 이하 | 4,500만원 이하 | 17% | 170만원 |
| 5,500만원 초과 ~ 8,000만원 이하 | 7,000만원 이하 | 15% | 150만원 |
| 8,000만원 초과 | 7,000만원 초과 | 대상 아님 | 0원 |
2026년 귀속부터 두 가지가 넓어졌다. 하나는 따로 사는 부부다. 세대주가 공제를 받은 뒤에도 배우자가 다른 시·군·구에 주소를 두고 월세를 내면 배우자도 추가로 받는다. 다만 두 사람의 월세를 합쳐 1,000만원까지다. 다른 하나는 다자녀 가구다. 기본공제대상 자녀·손자녀가 3명 이상이면 전용 100㎡ 이하 주택까지 들어간다.
② 계산 시트
구간이 정해졌으면 숫자를 넣는다. 아래 네 CASE는 모두 가정이고, 금액은 소득세 기준이다. 지방소득세는 각 결과에 10%가 더 붙는다.
CASE 1
총급여 4,800만원, 월세 60만원
| 연 월세 60 × 12 | 720만 |
| 한도 1,000만 → 한도 안 | 720만 |
| 총급여 5,500만 이하 → 17% | × 17% |
| 세액공제 | 122만 4,000원 |
| 지방소득세 포함 | 134만 6,400원 |
근로소득세액공제 뒤 남은 세금이 약 253만원이라 공제가 다 들어간다(사회보험료 총급여의 9.7%, 인적공제 본인만 가정).
CASE 2
총급여 7,000만원, 월세 90만원
| 연 월세 90 × 12 | 1,080만 |
| 한도 초과분 | −80만 |
| 공제 대상 | 1,000만 |
| 총급여 5,500만 초과 → 15% | × 15% |
| 세액공제 | 150만원 |
월세가 월 83만 3천원을 넘는 순간부터 공제는 더 늘지 않는다. 15% 구간 최대치 150만원에 이미 닿았다.
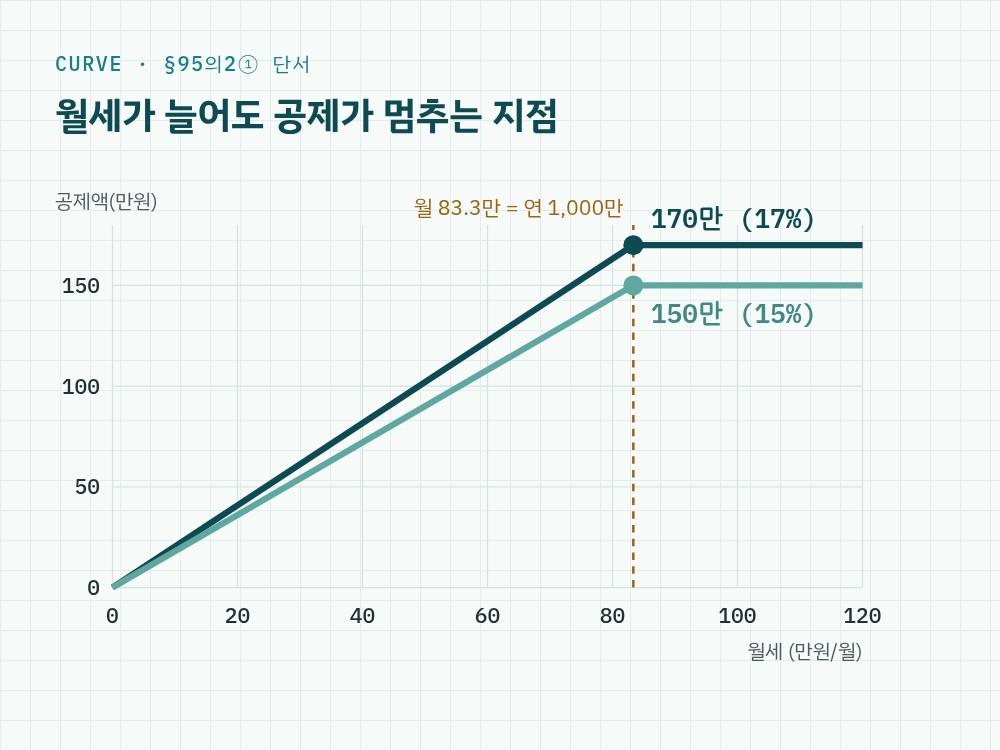
곡선의 꺾임은 한도 때문이고, 남은 세금 때문에 생기는 천장은 따로 있다. 총급여가 낮을수록 이 천장이 먼저 온다.
CASE 3
총급여 3,000만원 사회초년생, 월세 50만원
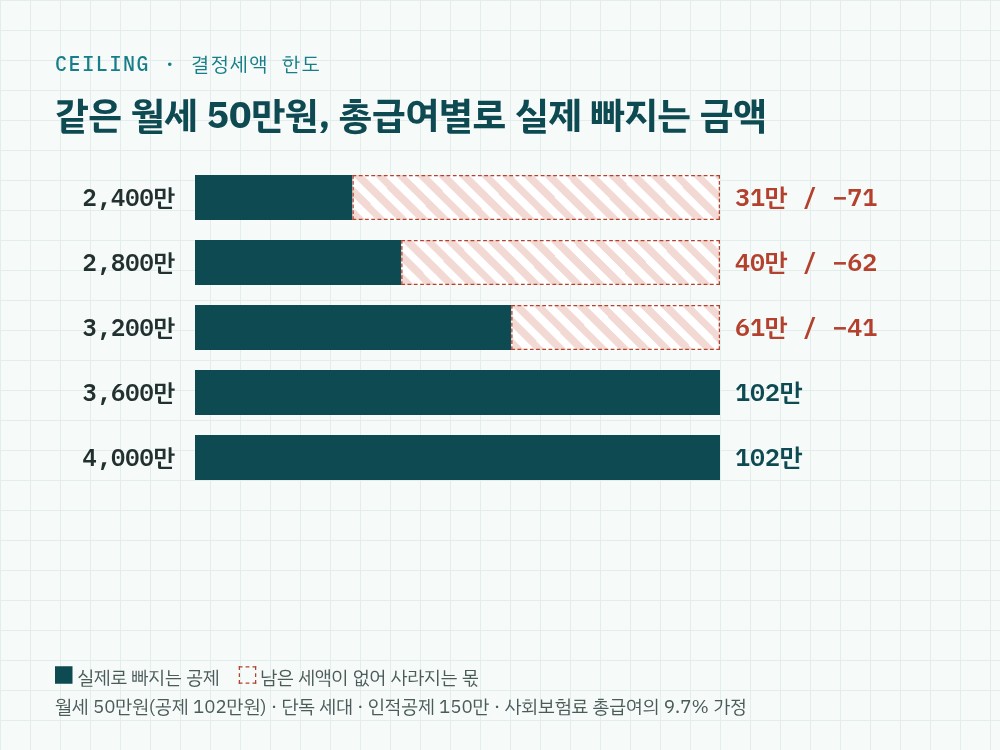
| 계산상 공제 600 × 17% | 102만 |
| 근로소득금액 3,000 − 975 | 2,025만 |
| 과세표준 (인적 150, 보험료 291 차감) | 1,584만 |
| 산출세액 84 + 184 × 15% | 111.6만 |
| 근로소득세액공제 111.6 × 55% | −61.4만 |
| 남은 소득세 = 실제 공제 | 약 50.2만 |
| 쓰지 못하는 몫 | 약 51.8만 |
102만원이 계산되지만 절반 가까이는 깎을 세금이 없어 사라진다. 이월도 없다. 이 사람의 결정세액은 0원이 되고, 매달 원천징수된 세금이 그대로 환급된다.
CASE 4
주소가 다른 맞벌이 부부 (2026 신설)
| 세대주 서울, 총급여 5,000만, 월 50만 | 600만 × 17% |
| 세대주 공제 | 102만원 |
| 배우자 대전, 총급여 6,500만, 월 45만 | 540만 |
| 합계 1,140만 → 1,000만 초과분 140만 차감 | 400만 |
| 배우자 공제 400 × 15% | 60만원 |
| 부부 합계 | 162만원 |
배우자도 무주택·소득·주택 요건을 스스로 갖춰야 한다. 배우자와 같은 주소에 사는 직계존비속·형제자매가 집을 갖고 있으면 배우자 몫은 안 된다.
연중에 이사했다면 월세액을 날짜로 나눈다. 시행령은 계약서상 월세 합계를 계약 일수로 나누고, 그해 실제로 산 일수를 곱하라고 한다. 2026년 7월 1일부터 2년 계약, 월 60만원이면 1,440만원 ÷ 731일 × 184일 = 약 362만 5천원이 2026년 몫이다.
③ 역산과 한계
CASE 3을 거꾸로 돌리면 월세별로 공제를 다 받기 위한 총급여가 나온다. 17% 구간, 본인만 기본공제, 다른 세액공제가 없는 사람 기준이다.
| 월세 | 계산상 공제 | 다 받으려면 총급여 |
|---|---|---|
| 월 30만 | 61.2만 | 약 3,200만 |
| 월 40만 | 81.6만 | 약 3,380만 |
| 월 50만 | 102만 | 약 3,550만 |
| 월 60만 | 122.4만 | 약 3,720만 |
| 월 70만 | 142.8만 | 약 3,890만 |
| 월 83.4만 (한도) | 170만 | 약 4,110만 |
사회보험료 공제를 총급여의 9.7%로 어림한 값이다. 자녀세액공제, 연금계좌·보험료·의료비 세액공제를 함께 받으면 남는 세금이 줄어 필요한 총급여가 더 올라간다.
표 아래쪽으로 갈수록 월세 공제는 사회초년생보다 연차가 쌓인 직장인에게 온전히 돌아간다. 총급여 3,500만원 안팎이면 월 50만원 공제가 남은 세금에 거의 맞먹는다.
표준세액공제와도 겹치지 않는다. 월세 공제를 신청하면 연 13만원 표준세액공제를 쓸 수 없다. 다른 특별공제가 하나도 없고 월세가 작아 공제가 13만원에 못 미치면 표준세액공제 쪽이 크다. 17% 기준으로 연 월세 약 76만 5천원이 그 경계다.
한도는 바뀔 예정이다. 재정경제부 2026년 세제개편안은 2027년 1월 이후 지급하는 월세부터 한도를 연 1,200만원으로 올리고, 15~34세 청년에게는 2029년까지 총급여와 상관없이 17%를 적용하는 내용을 담았다. 11월 17일 현재 국회 심사 중이라 2026년에 낸 월세에는 지금 산식이 그대로다.
④ 신청 순서와 날짜
2026년 12월 31일까지 실제로 낸 월세가 2026 귀속이다. 무주택·세대주 판정도 같은 날 기준이다.
월세는 간소화 자료로 자동 수집되지 않는 경우가 많아 서류를 따로 낸다. 회사 연말정산 때 월세액 세액공제 명세서에 임대차계약서 사본, 주민등록표등본, 계좌이체 내역 같은 지급 증빙을 붙인다. 집주인 동의는 필요 없고, 확정일자가 없어도 된다.
회사 정산에서 빠뜨렸다면 2027년 5월 종합소득세 신고 때 넣는다. 그 기한도 지났으면 국세기본법 제45조의2에 따른 경정청구로 5년 안에 돌려받는다. 귀속연도마다 요건이 달랐으니 그해 기준으로 다시 계산한다.
| 귀속 | 총급여 상한 | 공제율 | 한도 | 경정청구 기한 |
|---|---|---|---|---|
| 2021 | 7,000만 | 10% / 12% | 750만 | 2027.5.31 |
| 2022 | 7,000만 | 15% / 17% | 750만 | 2028.5.31 |
| 2023 | 7,000만 | 15% / 17% | 750만 | 2029.5.31 |
| 2024 | 8,000만 | 15% / 17% | 1,000만 | 2030.5.31 |
| 2025 | 8,000만 | 15% / 17% | 1,000만 | 2031.5.31 |
공제율은 높은 쪽이 총급여 5,500만원 이하 구간이다. 기한은 이듬해 5월 31일 법정신고기한에서 5년이다.
정리하면 순서는 세 줄이다. 12월 31일 요건 → 연 월세 × 공제율(한도 1,000만) → 남은 소득세와 비교. 세 번째 줄에서 숫자가 줄어든다면 그 차이는 다른 공제를 늘려도 되찾을 수 없는 몫이다.
조세특례제한법 제95조의2(2025.12.23 개정), 같은 법 시행령 제95조(2026.2.27 개정), 소득세법 제55조·제59조·제59조의4 제9항, 국세상담센터 월세세액공제 문답, 재정경제부 2026년 세제개편안 문답자료(2026.8.3). 2026년 11월 17일 확인. 사례는 모두 가정이고 사회보험료·인적공제는 어림값이다.