
생활 정보 블로그
자녀세액공제 계산, 두 자녀인데 25만원만 나오는 2017년생의 경우 본문
목차
NOTE · 소득세법 §59의2 · 부칙(법률 제21548호) §2 · §53⑤ · §61 · 2026 귀속 (2027년 1~2월 연말정산)
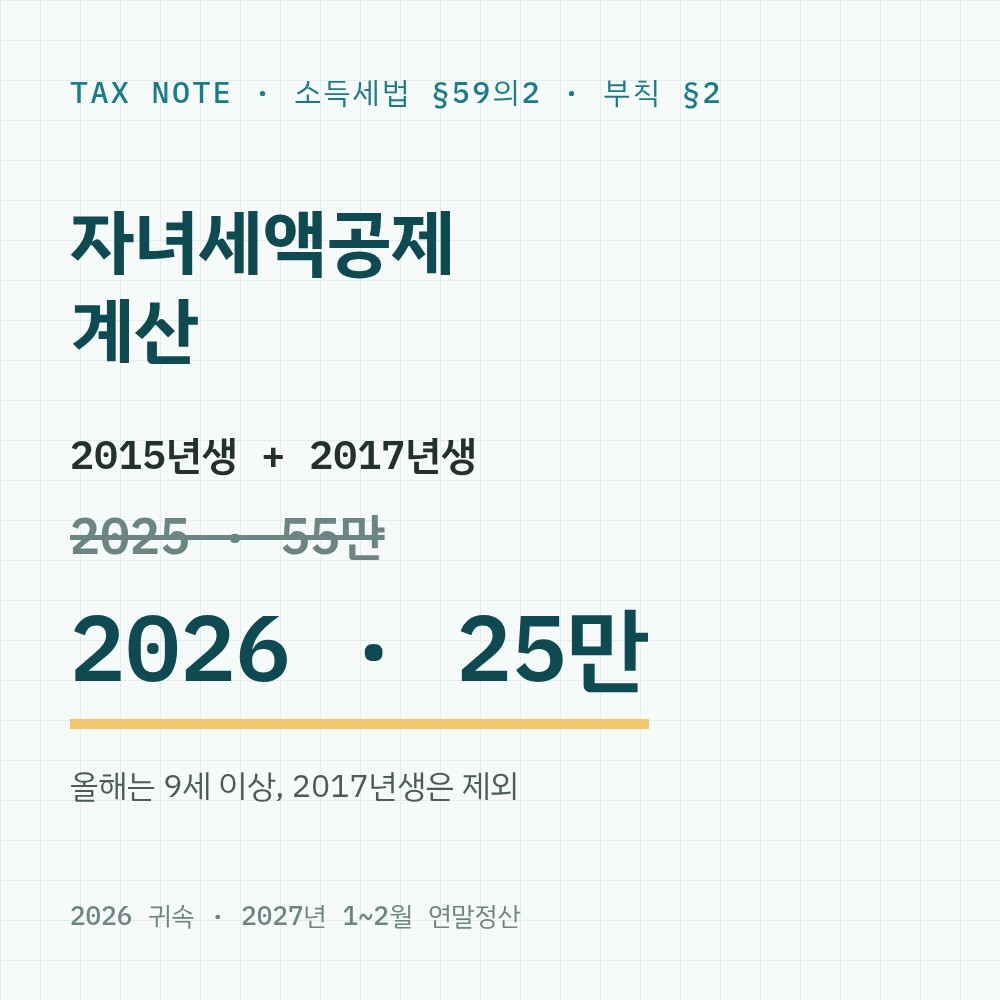
자녀세액공제는 올해 금액이 아니라 나이가 바뀌었다. 2015년생과 2017년생 두 자녀를 둔 집은 2025 귀속 55만원에서 2026 귀속 25만원이 된다. 2017년생이 이번 개정 부칙으로 대상에서 빠지기 때문이다.
산식
n = 9세 이상 기본공제 자녀·손자녀 (2017년생 제외)
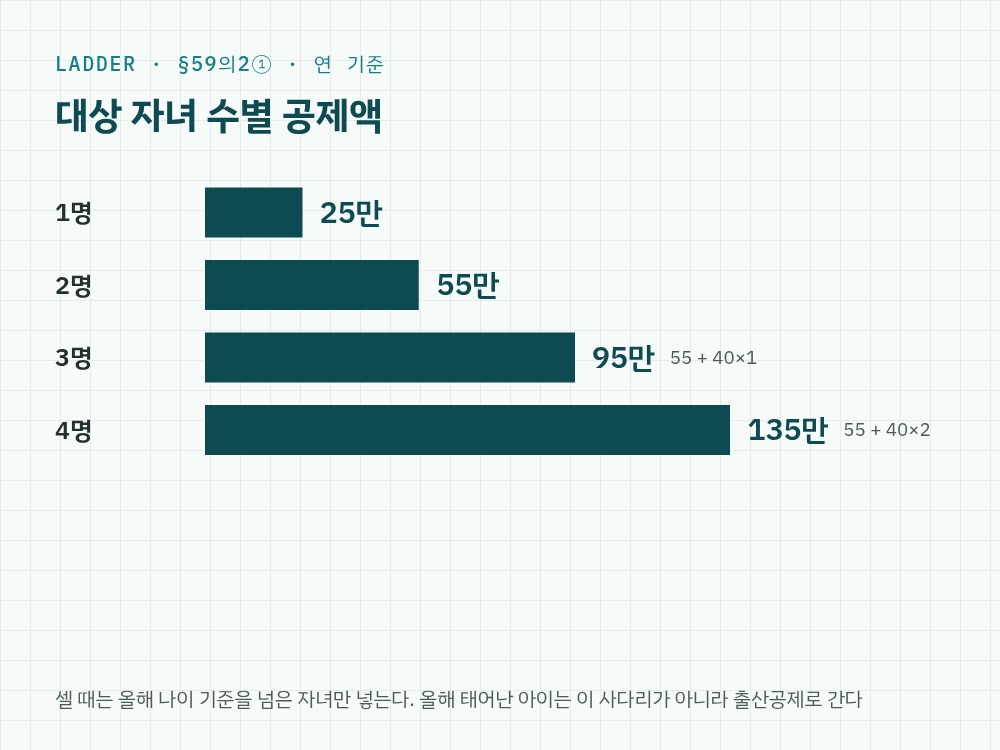
공제 = 25만(n=1) · 55만(n=2) · 55만 + 40만 × (n−2)
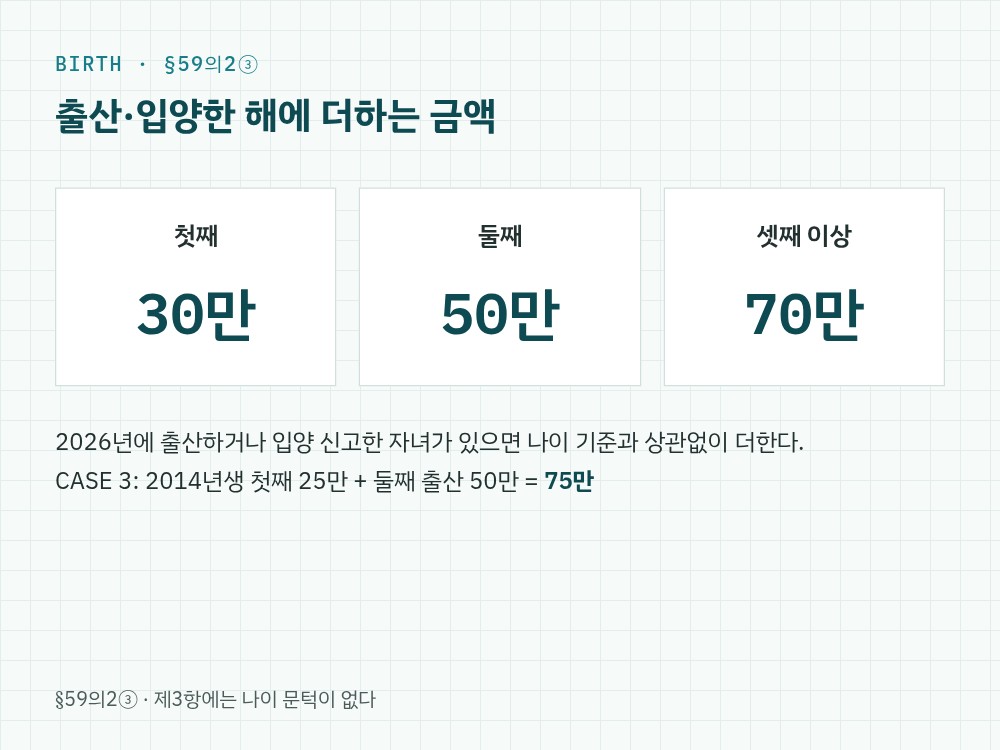
+ 올해 출산·입양 30만 · 50만 · 70만
소득공제가 아니라 세액공제라 산출세액에서 바로 빠진다. 근로소득은 지방소득세가 결정세액의 10%이므로 실제 체감은 1.1배다. 다만 공제 합계가 산출세액을 넘으면 넘는 부분은 없어진다(§61).
① 내 구간 찾기
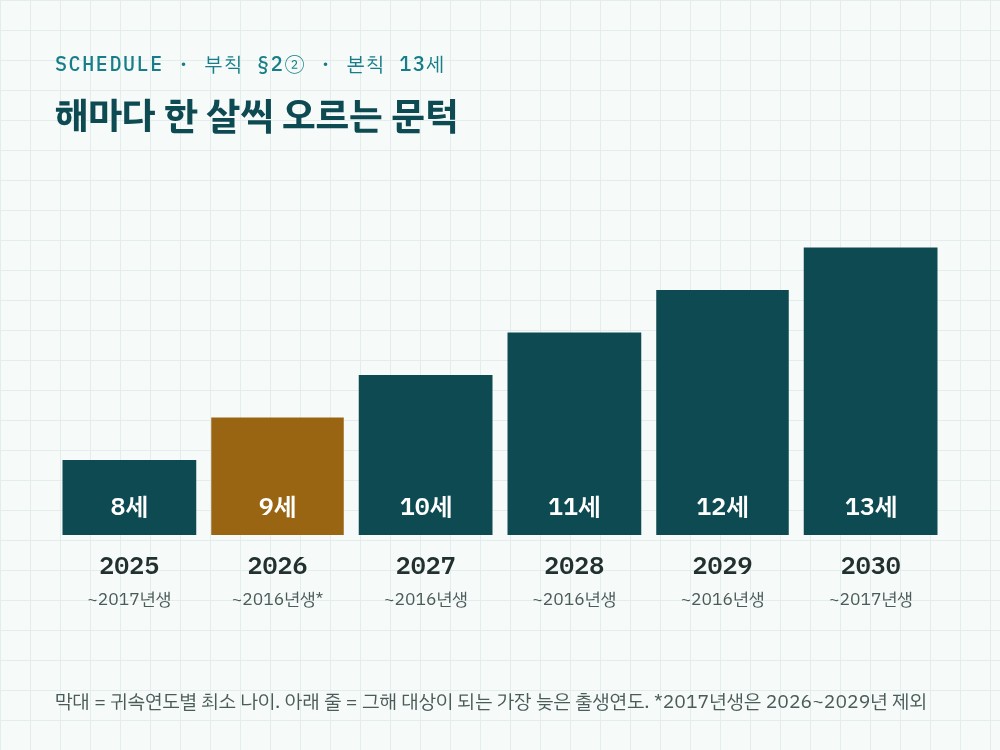
조문 본문은 이미 13세 이상이다. 2026년 4월 21일 개정 법률이 8세를 13세로 고쳤다. 다만 부칙이 2026년 9세, 2027년 10세, 2028년 11세, 2029년 12세로 한 살씩 올리게 했다. 13세 본칙이 그대로 적용되는 것은 2030년 귀속부터다.
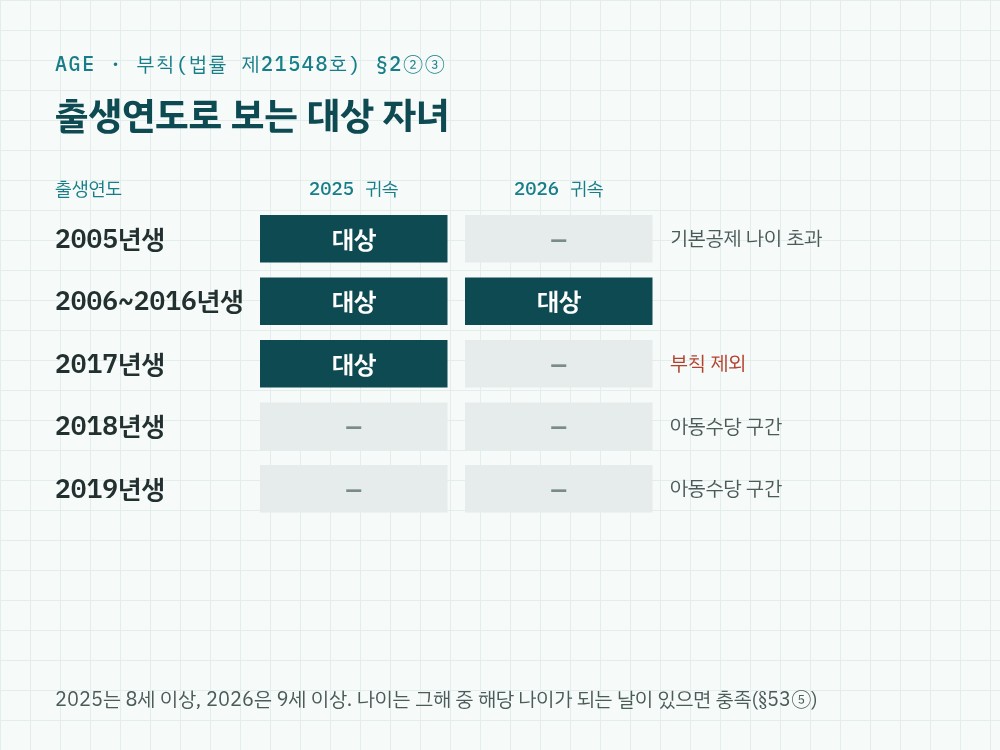
나이는 생일이 아니라 출생연도로 판정한다. 그해 중 해당 나이가 되는 날이 하루라도 있으면 충족으로 보기 때문이다(§53⑤). 2026년에 9세가 되는 해는 2017년생이다. 그런데 부칙 §2③이 2017년생에게는 단계 기준을 적용하지 않는다고 적었다. 그래서 본칙 13세가 걸리고, 2026~2029년에는 공제가 없다. 대신 아동수당법 부칙이 같은 기간 2017년생에게 아동수당을 주도록 했다.
| 출생연도 | 2025 귀속 | 2026 귀속 | 판정 근거 |
|---|---|---|---|
| 2018년 이후 | — | — | 아동수당 구간(2026년 9세 미만) |
| 2017년 | 대상 | 제외 | 부칙 §2③. 2029년까지 제외, 2030년 13세가 되면 다시 대상 |
| 2006~2016년 | 대상 | 대상 | 기본공제 자녀(20세 이하, 소득금액 100만 이하)여야 한다 |
| 2005년 | 대상 | — | 20세 이하 기본공제 나이를 넘는다. 장애인 자녀는 나이 제한이 없다 |
대상 자녀는 먼저 기본공제대상자여야 한다. 자녀·입양자·위탁아동·손자녀가 들어가고, 소득금액이 100만원 이하(근로소득만 있으면 총급여 500만원 이하)여야 한다. 기본공제를 올린 사람이 자녀세액공제도 가져간다. 한 아이를 부부가 나눠 올릴 수는 없다.
② 계산 시트
CASE 1
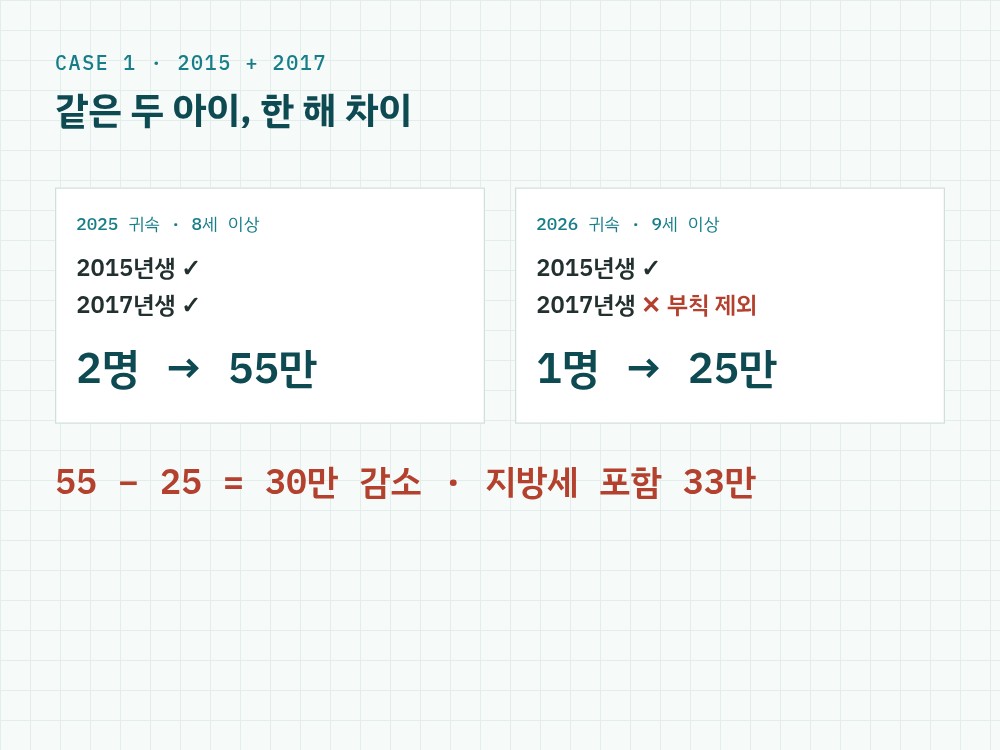
2015년생 + 2017년생 두 자녀
| 2025 귀속 대상 수 (8세 이상) | 2명 |
| 2025 공제 | 55만 |
| 2026 귀속 대상 수 (9세 이상, 2017 제외) | 1명 |
| 2026 공제 | 25만 |
| 차이 → 지방세 포함 | 30만 → 33만 |
세액이 충분하다는 가정이다. 2017년생 몫은 아동수당 쪽으로 옮겨 갔다고 보면 된다.
CASE 2
2013년생 + 2016년생 + 2017년생 세 자녀
| 2025 대상 수 | 3명 |
| 2025 공제 55 + 40 | 95만 |
| 2026 대상 수 | 2명 |
| 2026 공제 | 55만 |
| 차이 | 40만 |
3명 구간은 셋째부터 1명당 40만원이 붙는다. 한 명이 빠지면 그 40만원이 통째로 사라진다.
CASE 3
2014년생 첫째 + 2026년에 둘째 출산
| 9세 이상 대상 수 | 1명 |
| 자녀 수 공제 | 25만 |
| 출산공제 (둘째) | 50만 |
| 합계 | 75만 |
| 지방세 포함 | 82.5만 |
갓 태어난 둘째는 자녀 수 사다리에 들어가지 않는다. 출산공제 제3항에는 나이 문턱이 없어서 따로 더한다.
CASE 4
맞벌이, 2012년생·2015년생을 누가 올리나
| 한 사람이 두 명 모두 | 55만 |
| 한 명씩 나눠서 | 25만 + 25만 = 50만 |
| 몰아준 쪽이 더 받는 금액 | 5만 |
몰아받는 사람의 세액이 55만원을 감당할 만큼 남아야 이 계산이 성립한다. 아래 역산표가 그 기준이다.
③ 역산과 한계
세액공제는 낼 세금이 있어야 쓴다. 근로소득세액공제는 산출세액 130만원까지 55%를 먼저 깎는다. 다른 세액공제가 없으면 남는 세액은 산출세액의 45%다. 자녀세액공제가 이보다 크면 넘는 부분은 없어진다.
CASE 5
산출세액 40만원인 사람이 두 자녀를 올렸다 (가정)
| 산출세액 | 40만 |
| 근로소득세액공제 40 × 55% | 22만 |
| 남는 세액 | 18만 |
| 자녀세액공제 55만 중 반영 | 18만 |
| 없어지는 금액 | 37만 |
이 경우 맞벌이 배우자의 세액이 더 크면 그쪽으로 기본공제를 옮기는 편이 맞다. 의료비·보험료 공제까지 있으면 남는 세액은 더 줄어든다.
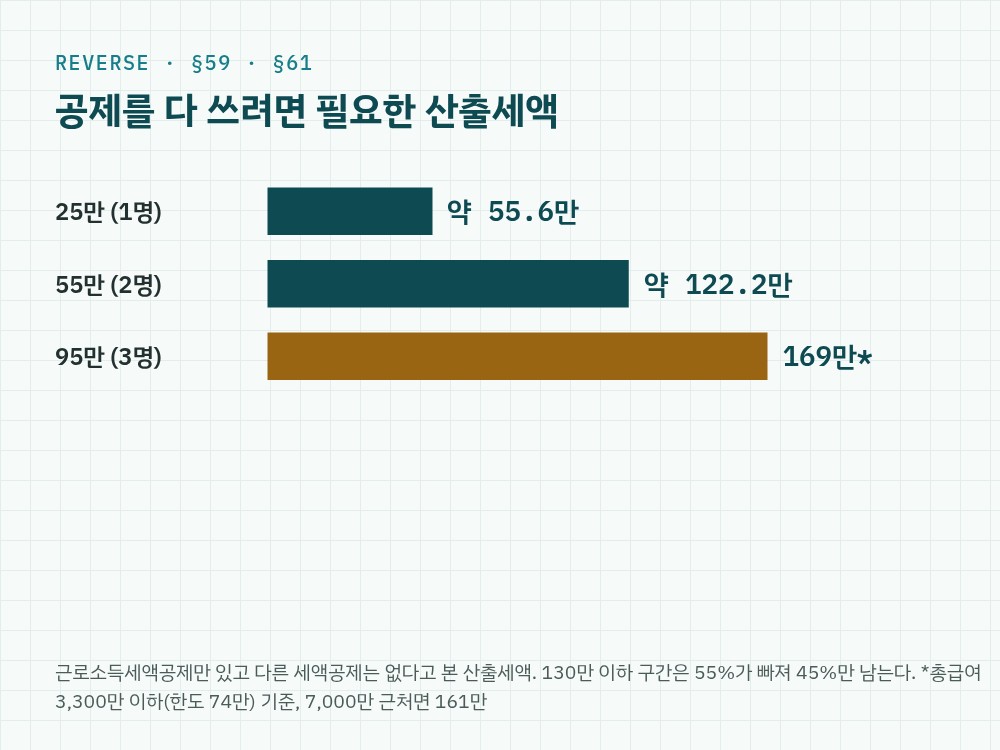
| 자녀세액공제 | 필요 산출세액 | 계산 |
|---|---|---|
| 1명 25만 | 약 55.6만 | 25 ÷ 0.45 |
| 2명 55만 | 약 122.2만 | 55 ÷ 0.45 |
| 3명 95만 | 161만~169만 | 130만을 넘는 구간. 근로소득세액공제 한도 66만~74만을 더한 값 |
근로소득세액공제 한도는 총급여 3,300만원 이하 74만원, 7,000만원 이하 최소 66만원이다(§59②). 3명 줄의 161만은 한도 66만원, 169만은 74만원일 때다. 연금계좌·보험료·의료비·교육비 세액공제가 있으면 필요한 산출세액은 그만큼 올라간다.
④ 신청 순서와 날짜
회사 연말정산에서 부양가족 명세에 자녀를 기본공제로 올리면 자녀세액공제 칸이 같이 채워진다. 2026 귀속분은 2027년 1~2월 회사 연말정산에 들어간다. 2017년생 자녀를 기본공제로 올려도 2026 귀속 자녀세액공제 칸은 0이 맞다. 기본공제 150만원은 그대로 남는다.
2026년에 출산했다면 출생신고가 된 자녀를 부양가족에 추가하고 몇째인지 적는다. 회사 연말정산에서 빠뜨렸으면 2027년 5월 종합소득세 신고나 경정청구로 다시 넣을 수 있다.
소득세법 제59조의2·제53조 제5항·제50조·제59조·제61조(국가법령정보센터), 소득세법 일부개정법률 부칙(법률 제21548호, 2026.4.21.) 제2조, 찾기쉬운 생활법령정보 「자녀세액공제」(2026.9.30. 기준). 2026년 11월 12일 확인. 사례는 모두 가정이다.