
생활 정보 블로그
실손보험 청구 방법 2026, 실손24로 서류 없이 받는 법과 세대별 보험금 계산 본문
목차
결론부터 말하면, 진료받은 병원이 '실손24'에 연계돼 있다면 앱에서 몇 번 눌러 서류 없이 청구하면 되고, 연계가 안 됐다면 보험사 앱에 영수증 사진을 올리면 돼요. 단, 의원 외래처럼 본인부담이 1만원 안팎이면 공제 후 받을 돈이 거의 없으니 3년 안에 모아서 한 번에 청구하는 게 효율적이에요.
실손보험 청구 전산화는 2024년 10월 병원급, 2025년 10월 의원·약국까지 확대됐어요. 2026년 9월 28일 기준 전국 의료기관 10만5,643곳 중 5만340곳(47.7%)이 연계됐고, 정부는 연말까지 80~90%를 목표로 하고 있어요(금융위원회). 아직 절반은 종이 서류가 필요하다는 뜻이에요.
목차
- 청구 경로 3가지: 실손24, 네이버·토스, 보험사 앱
- 실손24로 청구하는 순서
- 금액별 필요 서류
- 3년 지나면 못 받아요: 소멸시효 계산
- 세대별로 얼마 받나 (외래·도수치료·MRI)
- 청구해도 0원인 소액 기준
- 자주 거절되는 사유 7가지
- 자주 묻는 질문
1. 청구 경로 3가지
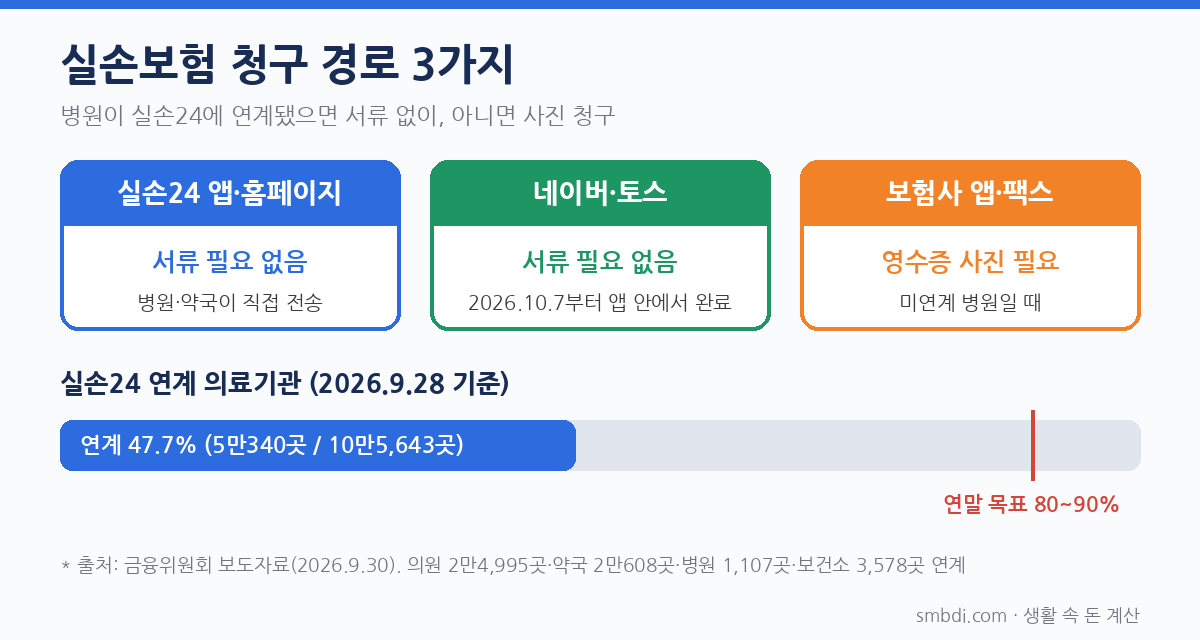
| 경로 | 서류 | 이럴 때 |
|---|---|---|
| 실손24 앱·홈페이지 | 필요 없음 (병원이 전송) | 다녀온 병원·약국이 연계된 경우 |
| 네이버 지도·네이버페이·토스 | 필요 없음 (실손24 연계) | 2026년 10월 7일부터 앱 안에서 청구 완료 |
| 보험사 앱·팩스·우편 | 사진 또는 원본 | 병원이 연계 안 됐을 때 |
네이버 지도에서는 실손24 참여 병원이 배너와 필터로 표시돼요. 마이데이터에 동의하면 병원, 진료일, 보험사, 계좌를 따로 입력하지 않아도 돼요(금융위원회).
2. 실손24로 청구하는 순서
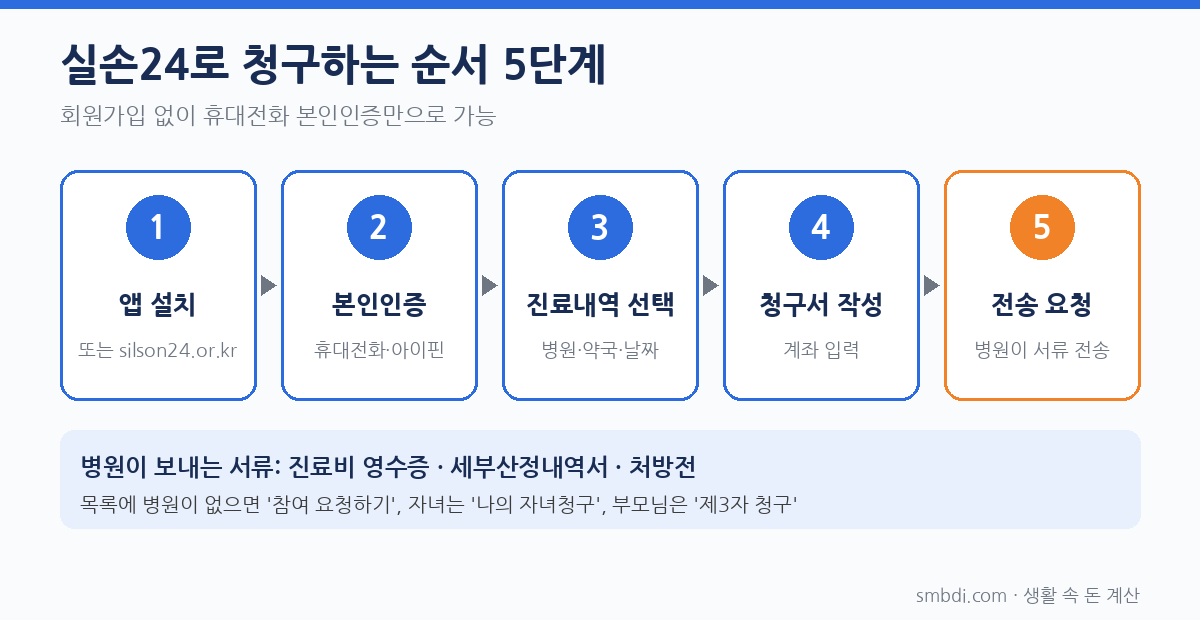
- 실손24 앱 설치 또는 홈페이지(silson24.or.kr) 접속
- 휴대전화 본인인증 (회원가입 없이도 가능)
- 내 실손 계약과 진료 내역(병원·약국, 날짜) 선택
- 청구서 작성, 계좌 입력
- 전송 요청 → 병원이 영수증, 세부산정내역서, 처방전을 보험사로 보냄
다녀온 병원이 목록에 없으면 앱의 '참여 요청하기'로 연계를 요청할 수 있어요. 자녀 진료비는 '나의 자녀청구', 부모님 대신은 '제3자 청구'를 쓰면 돼요(금융위원회). 보험사는 서류 접수 후 3영업일 안에 지급하고, 조사가 필요하면 30영업일 안에서 지급 예정일을 알려 줘야 해요(실손의료보험 표준약관).
3. 금액별 필요 서류
실손24를 못 쓰면 아래 서류를 사진으로 찍어 보험사 앱에 올려요. 금액은 '같은 질병·사고 1건당 영수증 금액'이 기준이에요.

| 청구 금액 | 필요 서류 |
|---|---|
| 통원 3만원 이하 | 보험금 청구서 + 진료비 영수증 |
| 통원 3만원 초과~10만원 | 위 서류 + 질병분류기호가 적힌 처방전 |
| 통원 10만원 초과 | 위 서류 + (필요시) 진단서·통원확인서·소견서 |
| 입원 | 진단서 + 영수증 + 진료비 세부내역서 (50만원 이하는 입퇴원확인서로 대체) |
비급여가 있으면 진료비 세부내역서를 함께 내요. 산부인과·항문외과·비뇨기과·피부과는 10만원 이하라도 추가 서류를 요구할 수 있어요(손해보험협회). 카드 전표나 '진료비 납입확인서'는 영수증으로 인정되지 않아요. 진료받을 때 질병코드가 적힌 처방전 2부(환자 보관용)를 달라고 하면 진단서 발급비를 아낄 수 있어요.
4. 3년 지나면 못 받아요
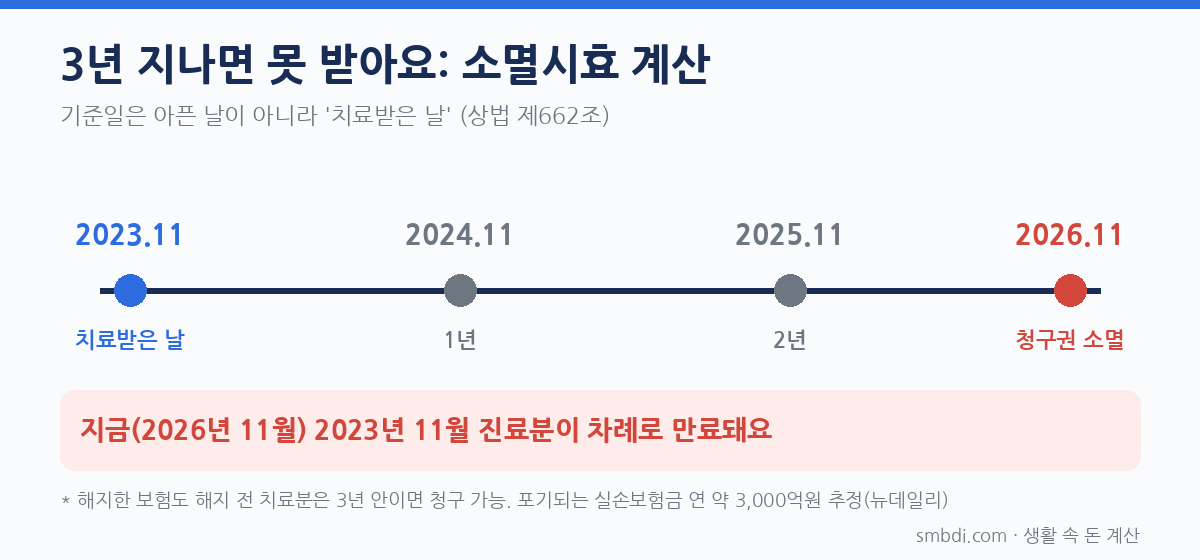
보험금 청구권은 3년이 지나면 사라져요(상법 제662조). 기준일은 아픈 날이 아니라 치료받은 날이고, 보험을 해지했어도 해지 전 치료분은 3년 안이면 청구할 수 있어요(조선비즈). 지금(2026년 11월)이라면 2023년 11월에 받은 치료가 이달부터 차례로 만료돼요. 이런 이유로 포기되는 실손보험금이 한 해 3,000억원 규모로 추정돼요(뉴데일리).
5. 세대별로 얼마 받나
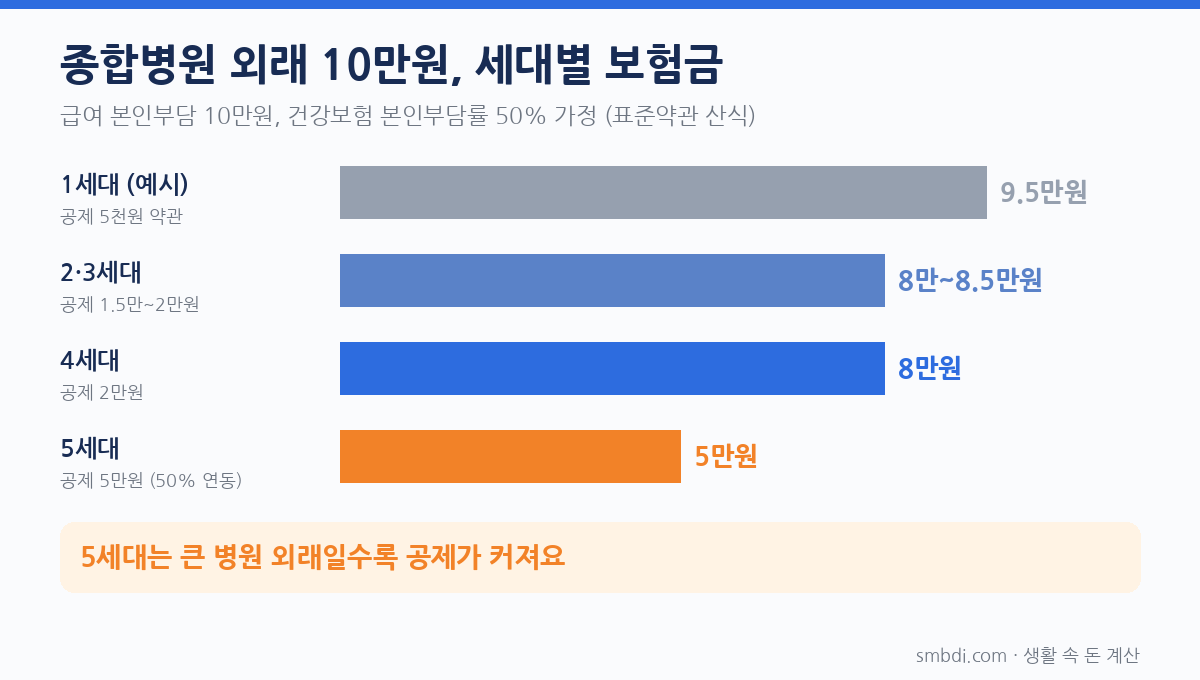
통원 보험금은 '내가 낸 돈 − 공제금액'이에요. 공제금액이 세대마다 달라서 같은 병원비라도 받는 돈이 달라져요. 내 실손이 몇 세대인지 모르면 실손보험 세대별 가입 시기표에서 먼저 확인해 보세요. 아래는 표준약관 산식 기준이고, 1세대는 회사마다 약관이 달라 '통원 공제 5천원' 계약을 예로 들었어요.
① 종합병원 외래, 급여 본인부담 10만원 (건강보험 본인부담률 50% 가정)
| 세대 | 공제 방식 | 공제 | 보험금 |
|---|---|---|---|
| 1세대 (예시) | 정액 5천원 | 5천원 | 9.5만원 |
| 2·3세대 | 1.5만원과 20%(또는 10%) 중 큰 금액 | 1.5만~2만원 | 8만~8.5만원 |
| 4세대 | 2만원과 20% 중 큰 금액 | 2만원 | 8만원 |
| 5세대 | 2만원·20%·건보 본인부담률 중 가장 큰 금액 | 5만원 | 5만원 |
5세대는 큰 병원 외래일수록 공제가 커져요(손해보험협회 공시).
② 도수치료 1회 (의원, 관리급여)
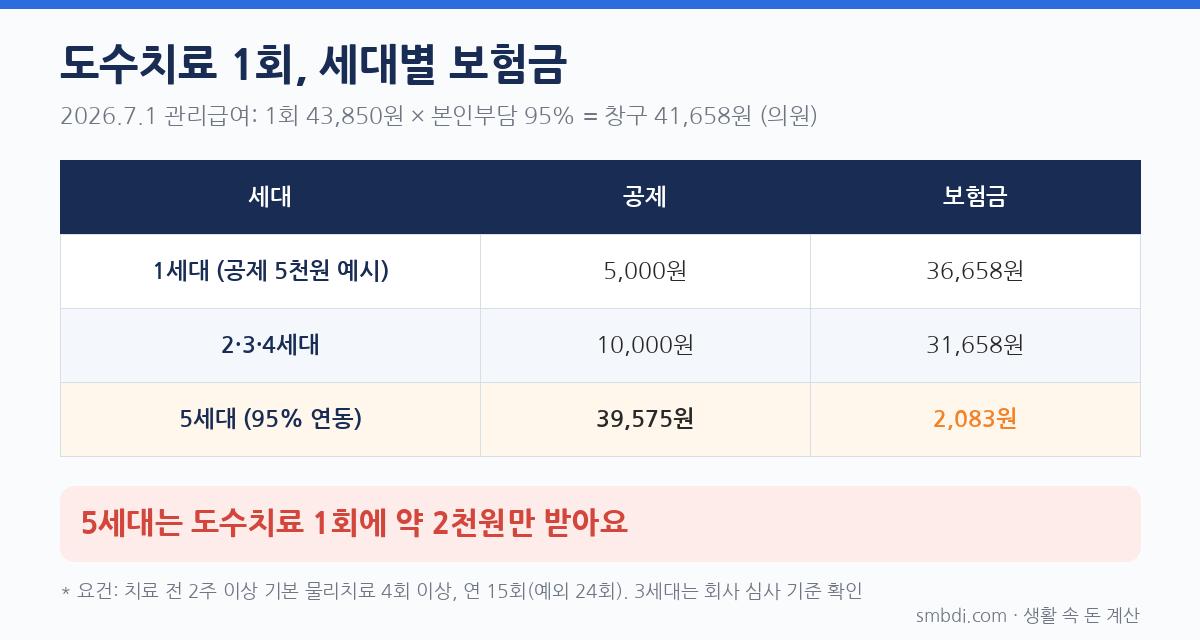
2026년 7월부터 도수치료는 1회 43,850원, 본인부담 95%로 창구에서 41,658원을 내요. 치료 전 2주 이상 기본 물리치료를 4회 이상 받는 등 요건을 채워야 급여로 인정돼요(연합뉴스).
| 세대 | 공제 | 보험금 |
|---|---|---|
| 1세대 (예시) | 5,000원 | 36,658원 |
| 2·3·4세대 | 10,000원 | 31,658원 |
| 5세대 (95% 연동) | 39,575원 | 2,083원 |
3세대는 원래 도수치료를 특약으로 보장했는데, 관리급여 전환 후 급여로 처리되는 기준이에요. 회사별 심사 기준은 청구 전에 확인하세요.
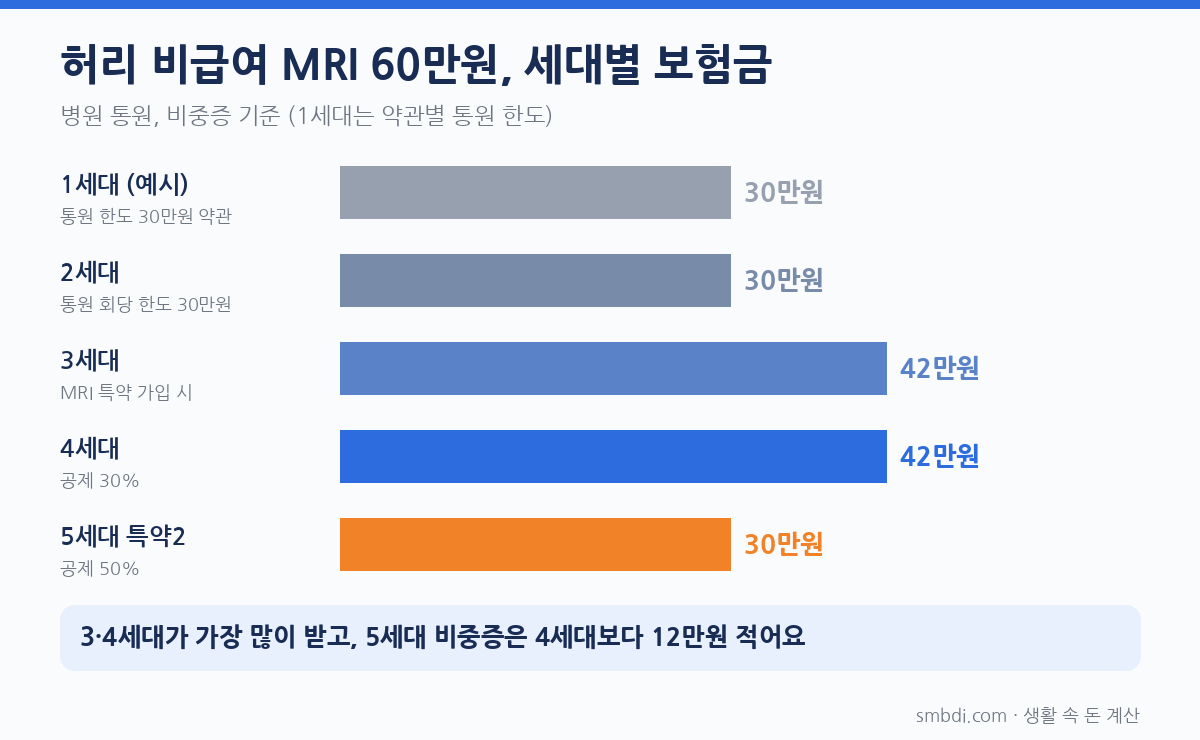
③ 허리 비급여 MRI 60만원 (병원 통원, 비중증)
| 세대 | 계산 | 보험금 |
|---|---|---|
| 1세대 | 통원 회당 한도까지 (약관별) | 예: 한도 30만원이면 30만원 |
| 2세대 | 통원 회당 한도 30만원 | 30만원 |
| 3세대 (MRI 특약 가입) | 60만 − 30% | 42만원 |
| 4세대 | 60만 − 30% | 42만원 |
| 5세대 특약2 | 60만 − 50% | 30만원 |
6. 청구해도 0원인 소액 기준
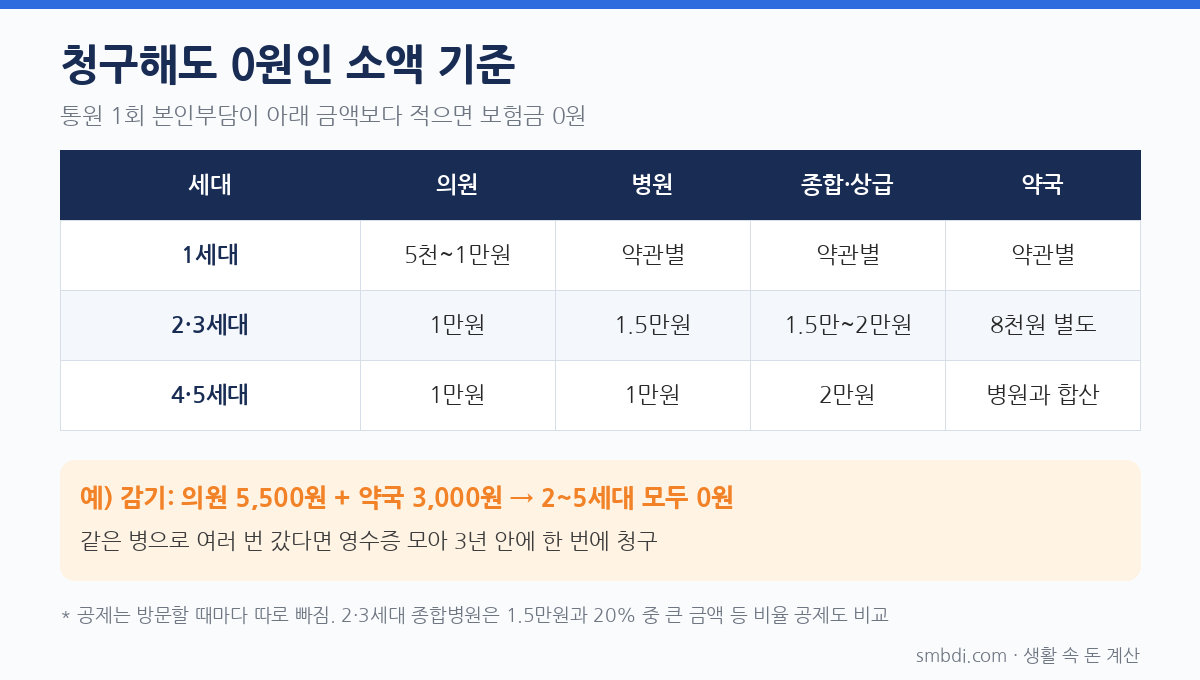
감기로 의원에서 5,500원, 약국에서 3,000원을 냈다면 2~5세대는 보험금이 0원이에요. 2·3세대는 의원 1만원, 약국 8천원을 따로 빼고, 4·5세대는 같은 날 의원과 약국을 합친 8,500원에서 1만원을 빼기 때문이에요(실손 통원 공제 정리). 본인부담이 공제금액보다 적은 날은 청구할 필요가 없고, 같은 병으로 여러 번 다녔다면 영수증을 모았다가 3년 안에 한 번에 청구하면 돼요. 공제는 방문할 때마다 따로 빠져요.
7. 자주 거절되는 사유 7가지
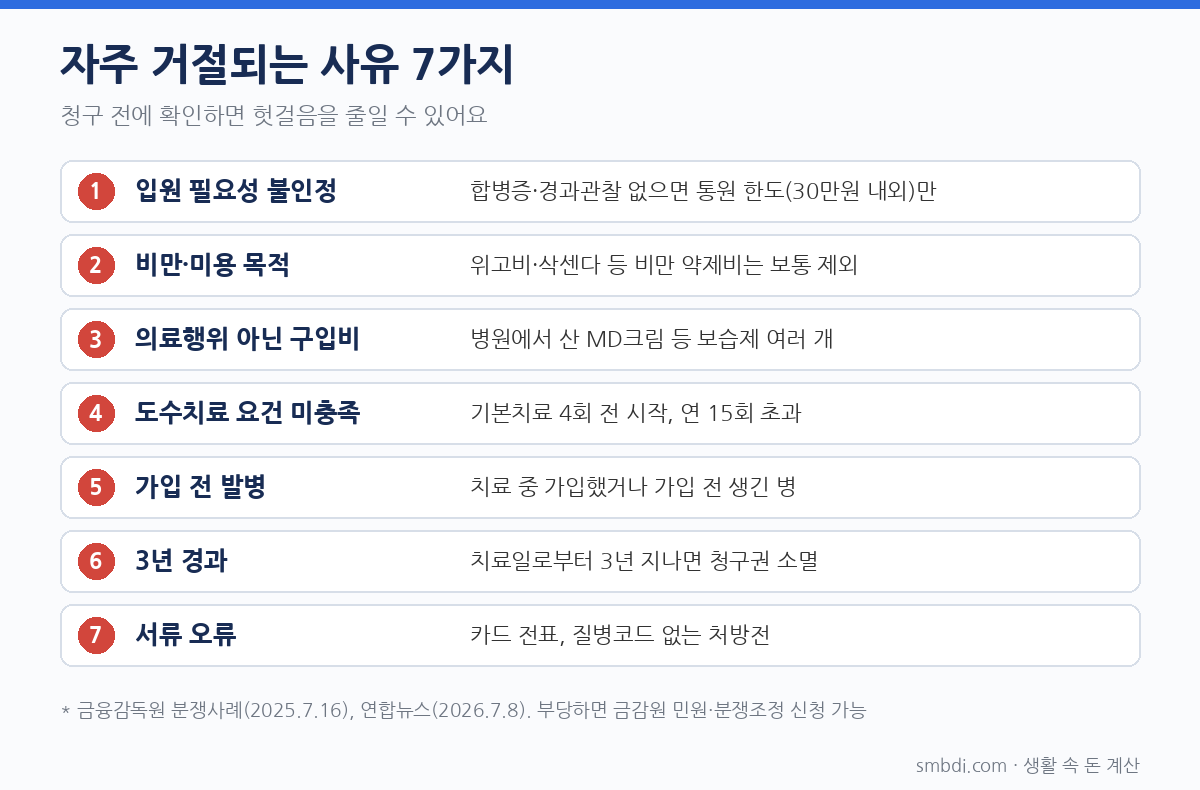
- 입원 필요성 불인정: 시술 후 합병증이나 경과 관찰이 필요 없었다면 입원이 아닌 통원 한도(30만원 내외)로만 줘요. 금감원 예시로 200만원 시술이 150만원 대신 30만원만 지급됐어요(금융감독원 분쟁사례).
- 비만·미용 목적: 위고비·삭센다 같은 비만 약제비는 보상하지 않는 게 일반적이에요. 당뇨 등 치료 목적이면 보상돼요.
- 의료행위가 아닌 구입비: 병원에서 산 MD크림 같은 보습제는 회차당 1개 외에는 거절될 수 있어요.
- 도수치료 요건 미충족: 관리급여 요건을 못 채우거나 연 15회(예외 24회)를 넘기면 비급여가 돼 실손에서 보상하지 않아요.
- 가입 전 발병: 가입 전에 생긴 병이나 치료 중 가입한 경우는 원칙적으로 보상하지 않아요.
- 3년 경과: 치료일로부터 3년이 지나면 청구권이 사라져요.
- 서류 오류: 카드 전표 제출, 질병코드 없는 처방전은 보완 요청이 와요.
거절이나 감액이 부당하다고 느끼면 보험사에 사유를 서면으로 요청하고, 금융감독원 민원이나 분쟁조정을 신청할 수 있어요.
8. 자주 묻는 질문
Q. 실손24로 청구하면 수수료가 있나요?
없어요. 실손24, 네이버, 토스 모두 무료예요.
Q. 보험이 두 개(개인 실손 + 회사 단체실손)면 둘 다 받나요?
실제 낸 돈 안에서 나눠서 받아요. 두 곳에 청구할 수 있지만 합계가 실제 의료비를 넘지 않아요.
Q. 실손보험금을 받으면 연말정산 의료비 공제가 줄어드나요?
네. 받은 실손보험금만큼 의료비 세액공제 대상에서 빠져요. 간소화 자료에 수령액이 함께 표시돼요.
Q. 실손24 연계 병원인지 미리 알 수 있나요?
네이버 지도에서 병원을 검색하면 실손24 참여 표시와 필터를 볼 수 있어요.
같이 보면 좋은 글
실손보험 5세대 전환, 갈아탈까 말까? 세대별 보험료·자기부담 계산
결론부터 말하면, 최근 3년 동안 실손 보험금을 거의 안 받은 40대 1세대 가입자라면 11월부터 시작하는 계약전환 할인으로 5세대로 갈아타는 게 3년간 약 252만원 이득이에요(금융위원회 예시 기
smbdi.com
2026 연말정산 달라진 점, 자녀 있는 집은 얼마 더 돌려받나
2026 연말정산 달라진 점, 자녀 있는 집은 얼마 더 돌려받나결론부터 말하면, 부부가 각각 총급여 5,000만원이고 아이가 둘(초1, 4살)인 집이라면 이번 연말정산에서 세금이 약 66만원 줄어들 수 있
smbdi.com
출처
- 금융위원회, 실손24 연계율 제고 보도자료 (2026.9.30)
- 금융위원회, 청구전산화 의원·약국 2단계 확대 시행 (2025.10.23)
- 손해보험협회, 실손의료보험금 청구서류 간소화 안내
- 손해보험협회, 5세대 실손의료보험 보장내용 공시
- 국가법령정보센터, 상법 제662조 소멸시효
- 실손의료보험 표준약관 (보험금 지급 기한)
- 조선비즈, 해지한 보험도 3년까지 청구 가능
- 뉴데일리, 포기되는 실손보험금 연 3,000억원
- 연합뉴스, 도수치료 관리급여 팩트체크
- 금융감독원, 실손보험 주요 분쟁사례 소비자 유의사항 (2025.7.16)
- 실손 통원 공제금액 정리 (세대·병원 종류별)